
新财富私募指数|私募策略观察周报
(2026.09.30—2026.10.09)
证券时报·国联期货 联合出品
本文信息仅供参考,不作为任何投资标的投资建议。过往业绩仅供参考,本文信息不代表任何业绩表现的保证,也不构成任何承诺。
一、市场概况
上周A股仅交易两日,整体呈现震荡偏弱走势。海外方面,美债长端收益率假期冲至二十余年高位(30年期盘中触5.72%),美国9月非农爆冷令10月加息预期骤降但12月仍存分歧,全球无风险利率高企压制科技估值;油价持续高位与中东局势亦扰动通胀预期,进而压制市场风险偏好。国内方面,央行开展1.2万亿元买断式逆回购加量续作,财政部发行1500亿元中央金融机构注资特别国债,以3000亿元特别国债补充大行核心资本。
上周商品市场呈现“能化领涨、板块剧烈分化”走势,文华商品指数周涨2.02%。影响因素方面,国庆假期霍尔木兹海峡航运冲突升级推升国际原油与能化品风险溢价;美联储官员释放偏鹰表态,美债收益率高位运行压制有色与贵金属估值;国内节后终端需求尚未明显回暖,黑色、农产品基本面偏弱,仅能化受地缘事件驱动走出独立行情。
二、新财富私募策略指数表现
1、指数表现
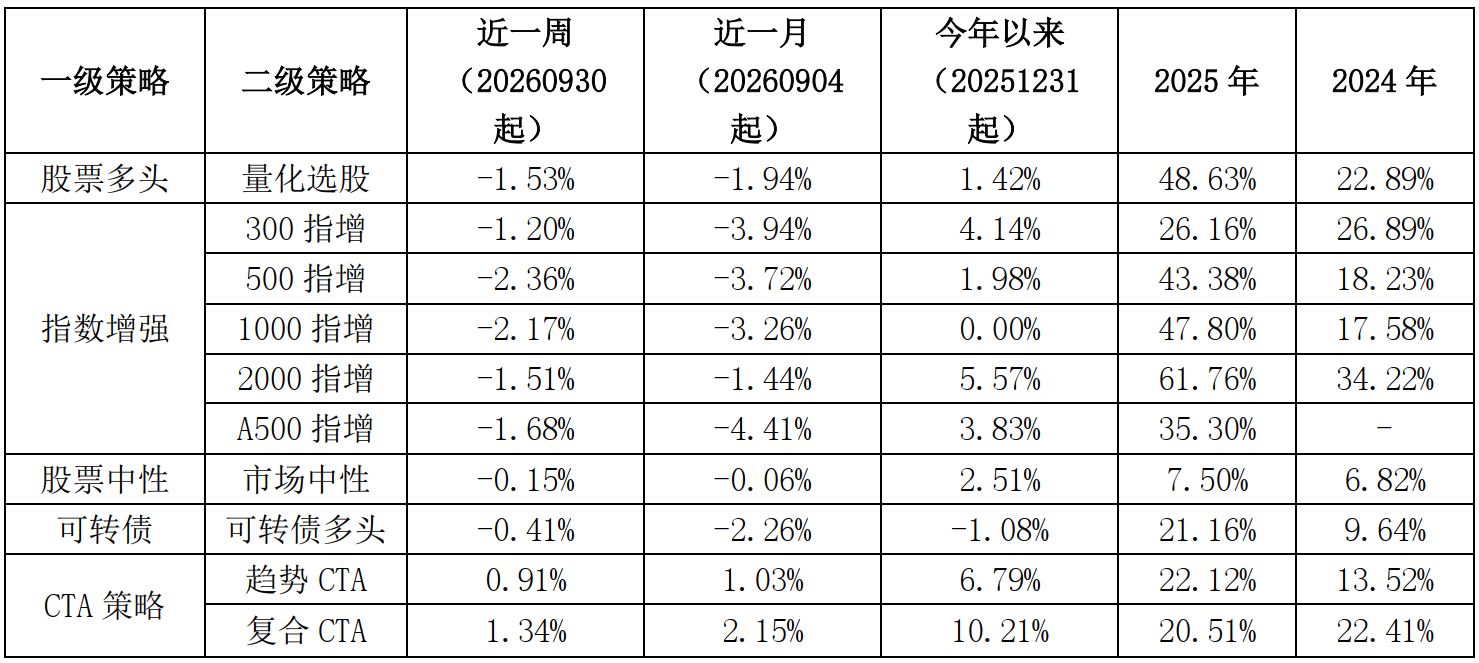
上周股票量化策略运行环境较差,权益及可转债多头类策略收益均值全线为负。除量化选股正收益占比11.4%外,各指增与可转债多头正收益占比均不足10%,指增最高仅2.9%;市场中性正收益占比37.2%,相对占优但收益均值小幅为负。超额方面,仅500指增超额均值为正(+0.12%),其余指增超额均值均为负。商品策略相对突出,趋势CTA与复合CTA收益均值分别为1.33%、1.62%,正收益管理人占比均70%以上,凸显CTA策略在权益走弱环境下的分散对冲价值。
上周指数成分收益分布

今年以来指数收益
数据来源:私募数据通,更多分析关注“券商中国”-“私募数据通”
今年以来指数收益曲线
 数据来源:私募数据通,更多分析关注“券商中国”-“私募数据通”
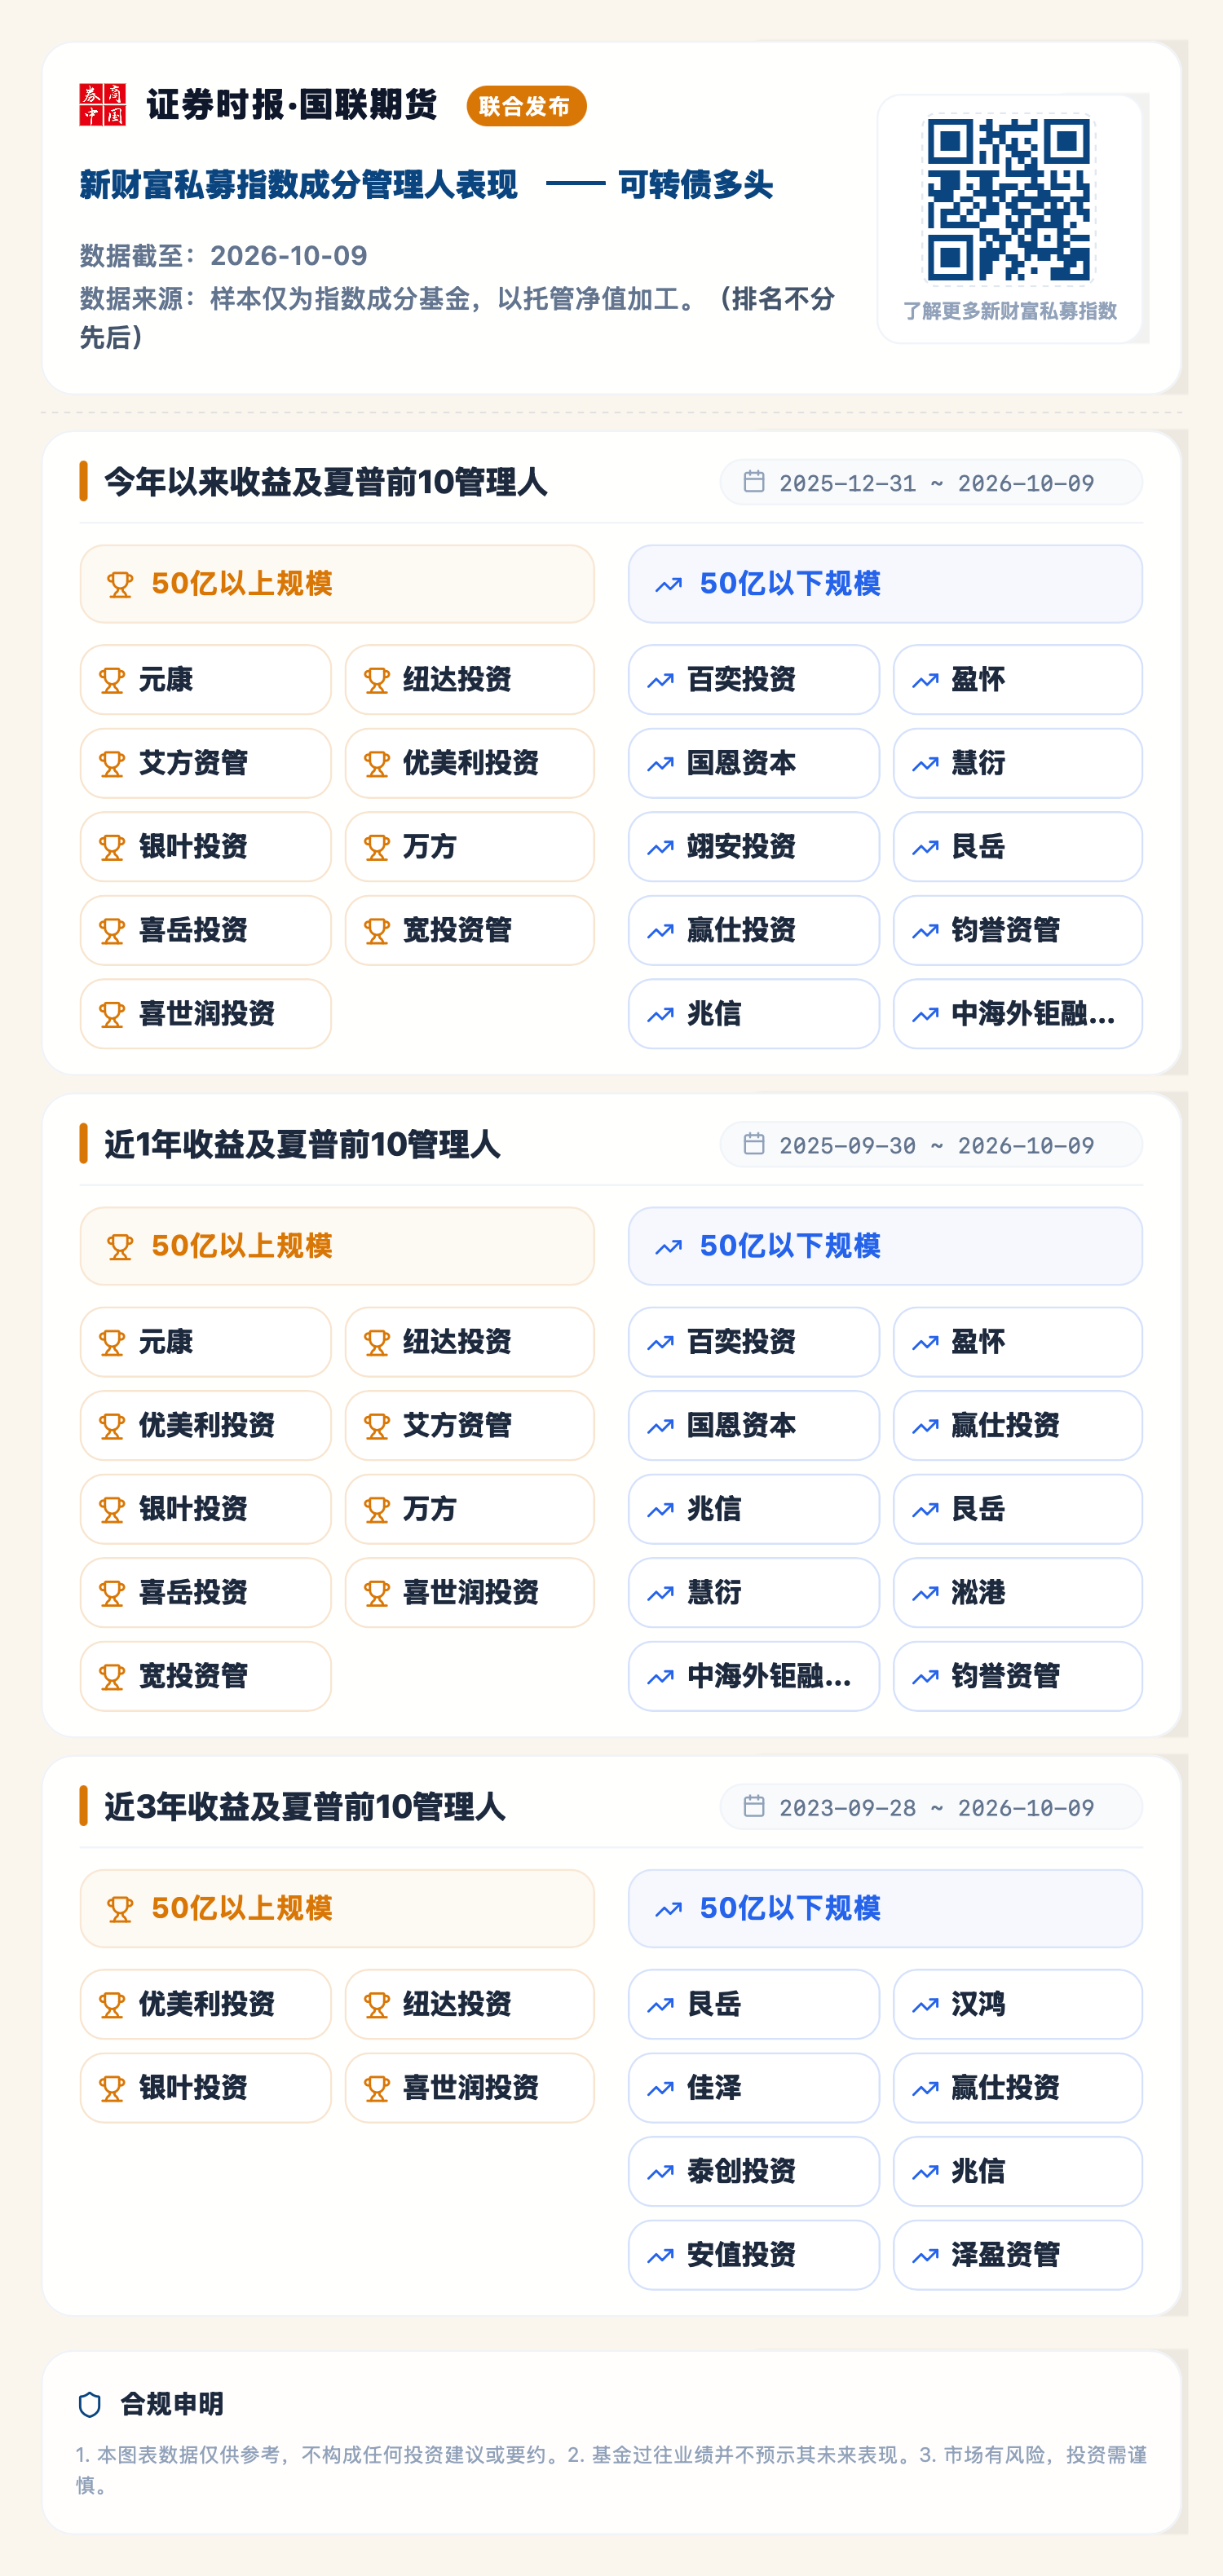
2、新财富私募指数成分管理人表现
2.1 非指增类策略区间业绩表现
按照相应区间成分管理人代表产品区间收益及区间夏普均排名靠前的管理人。
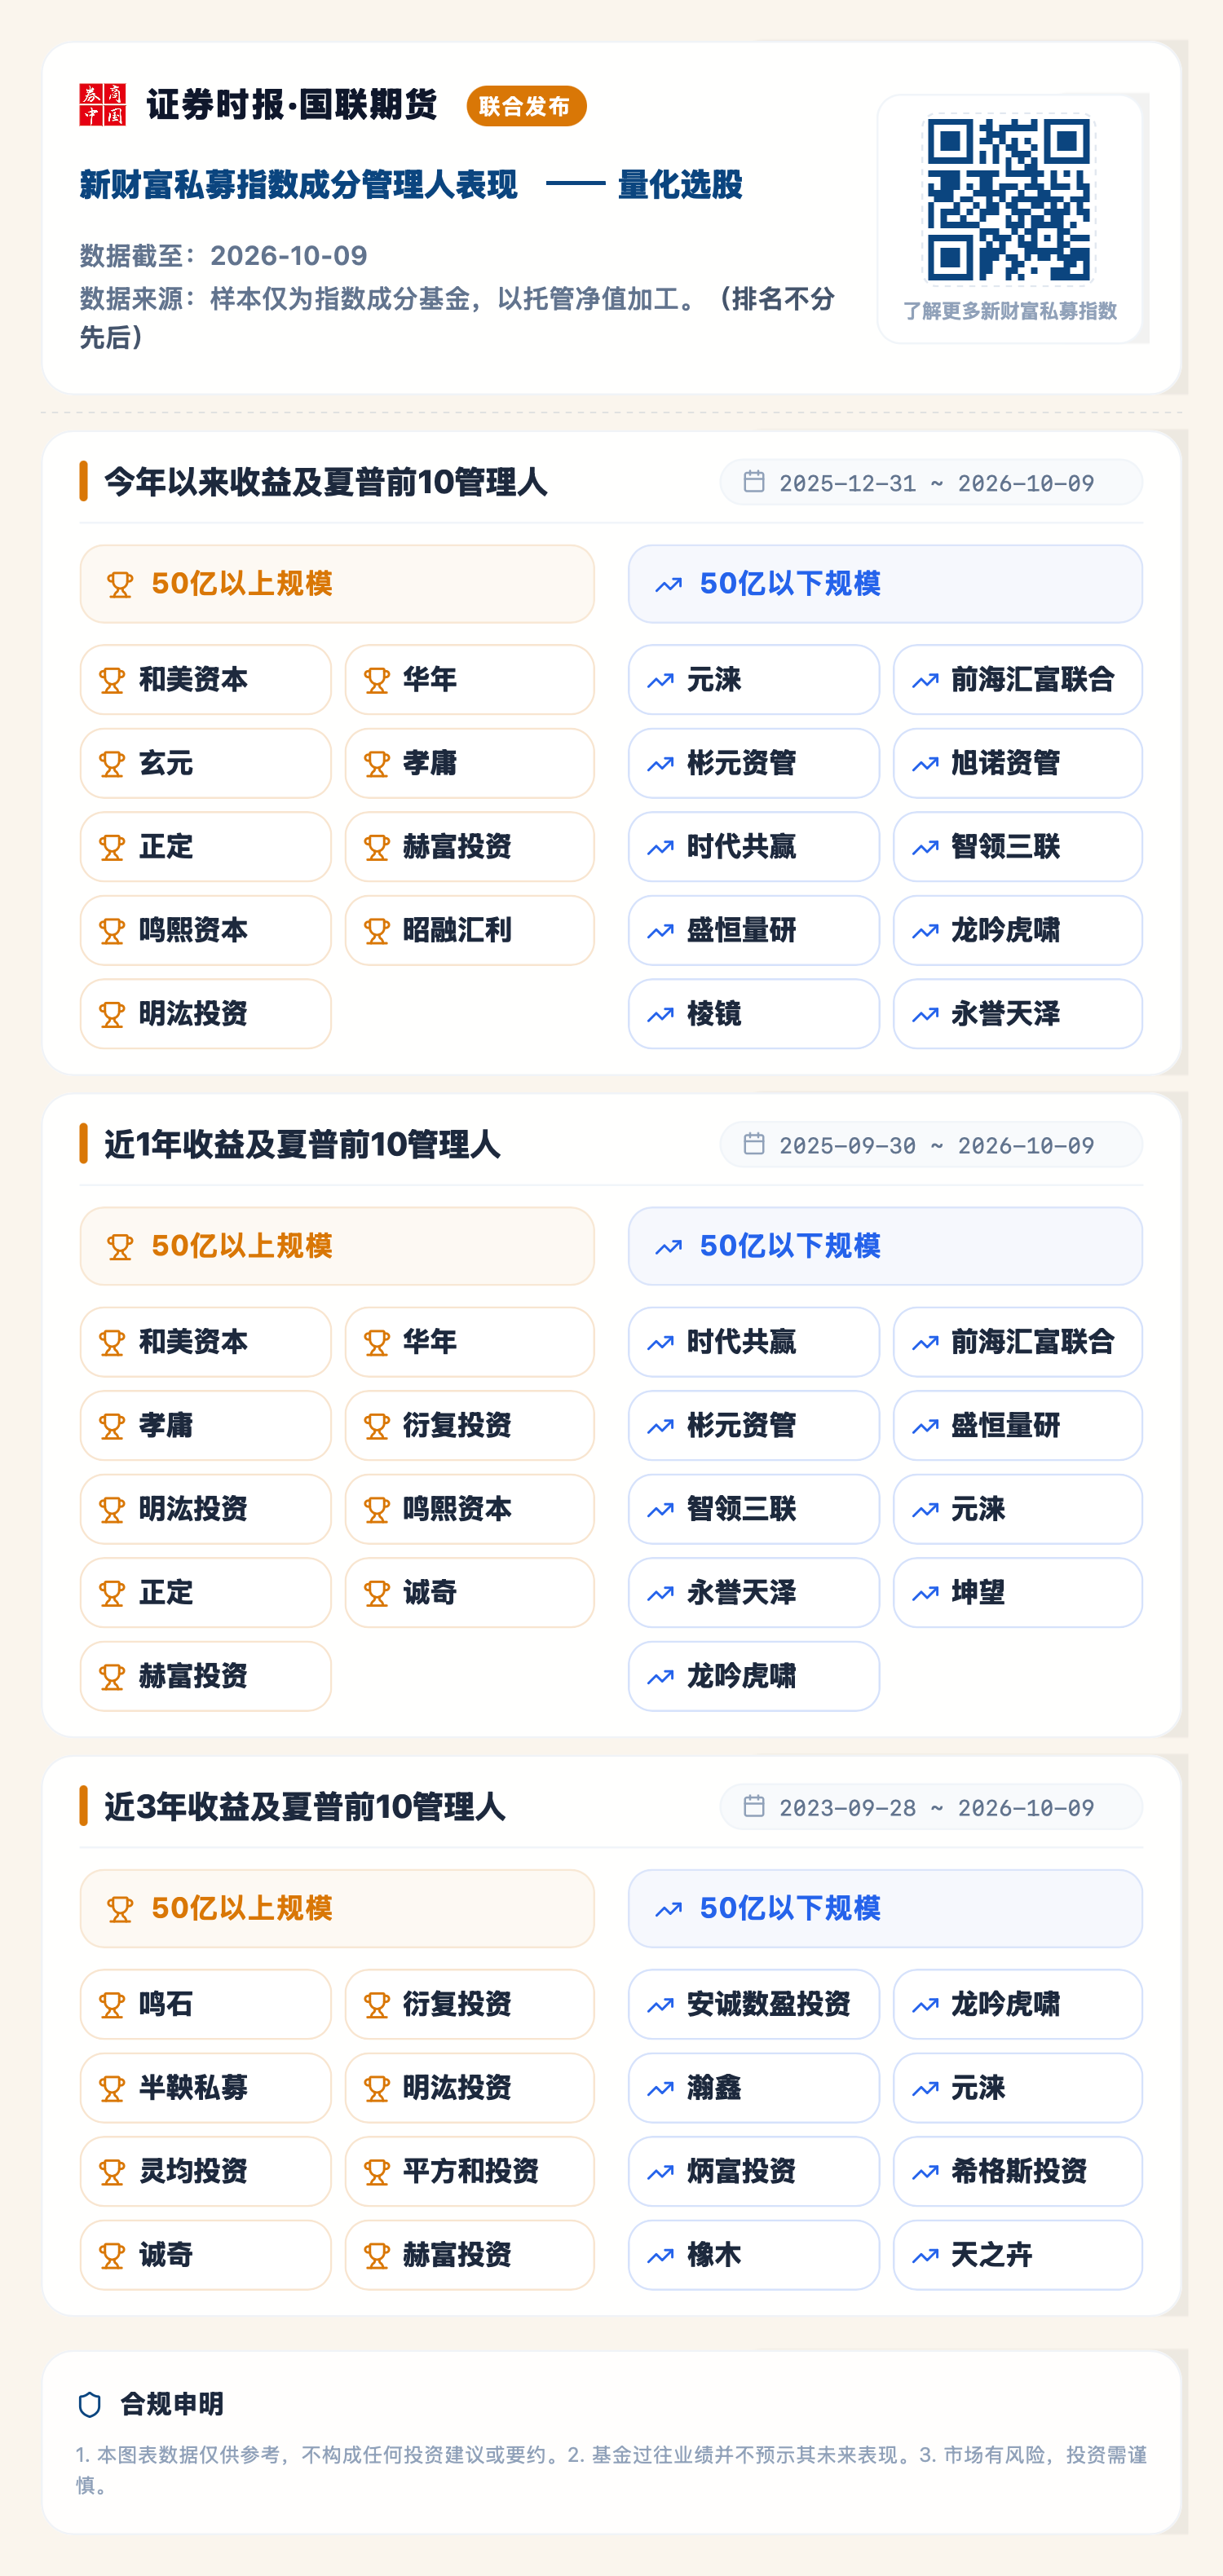
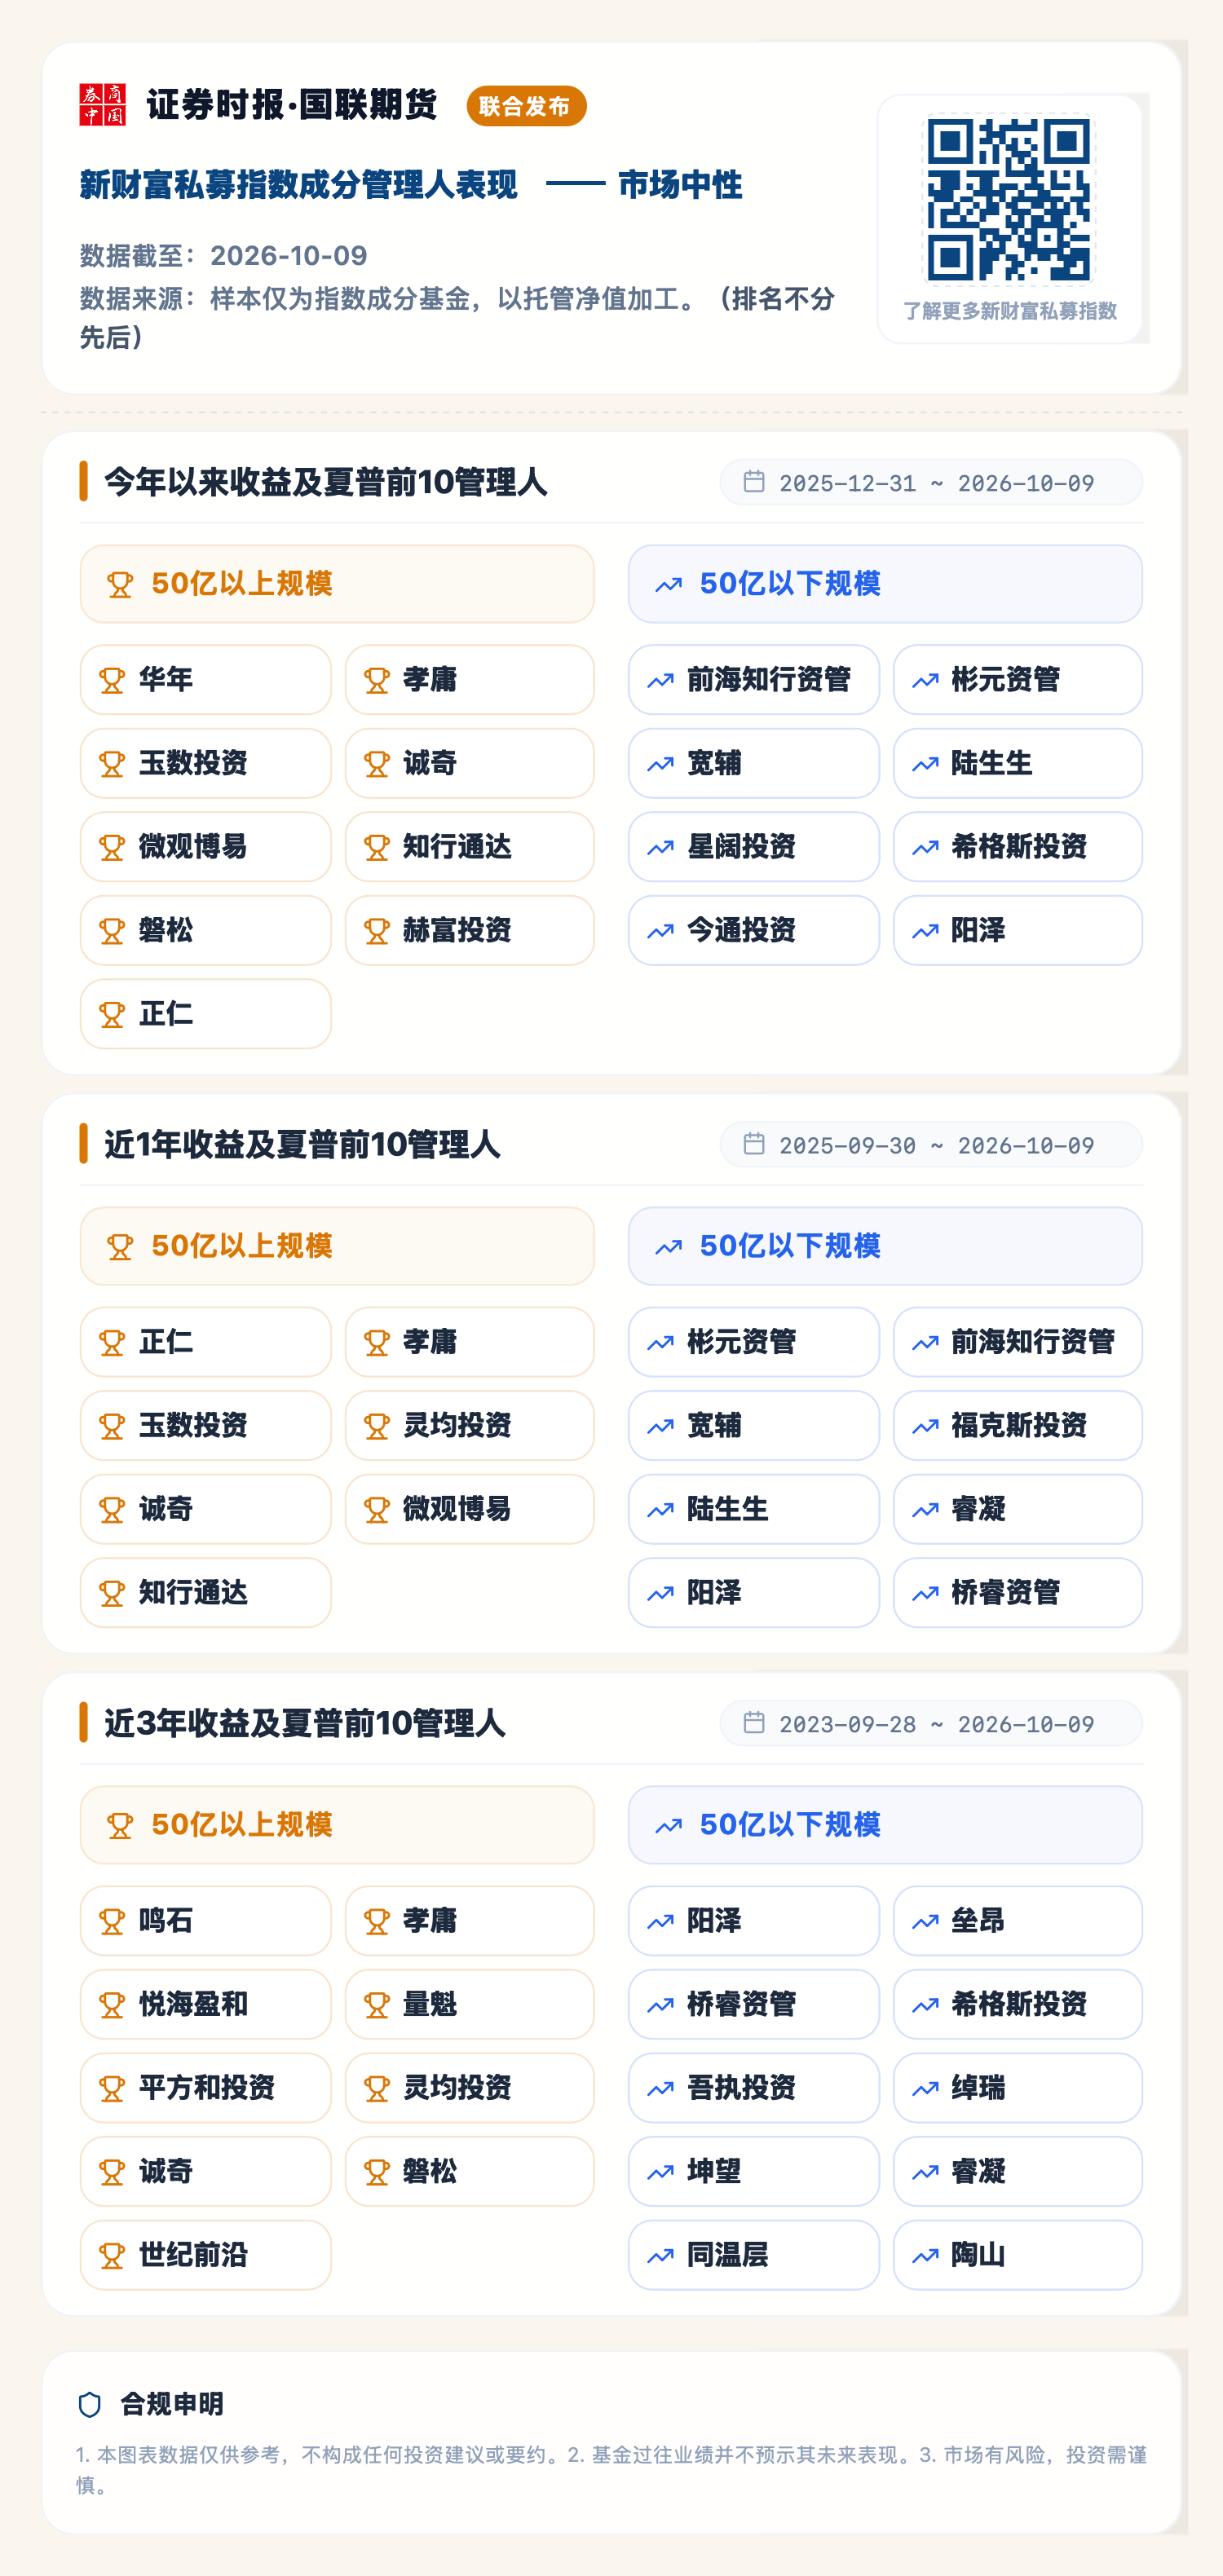

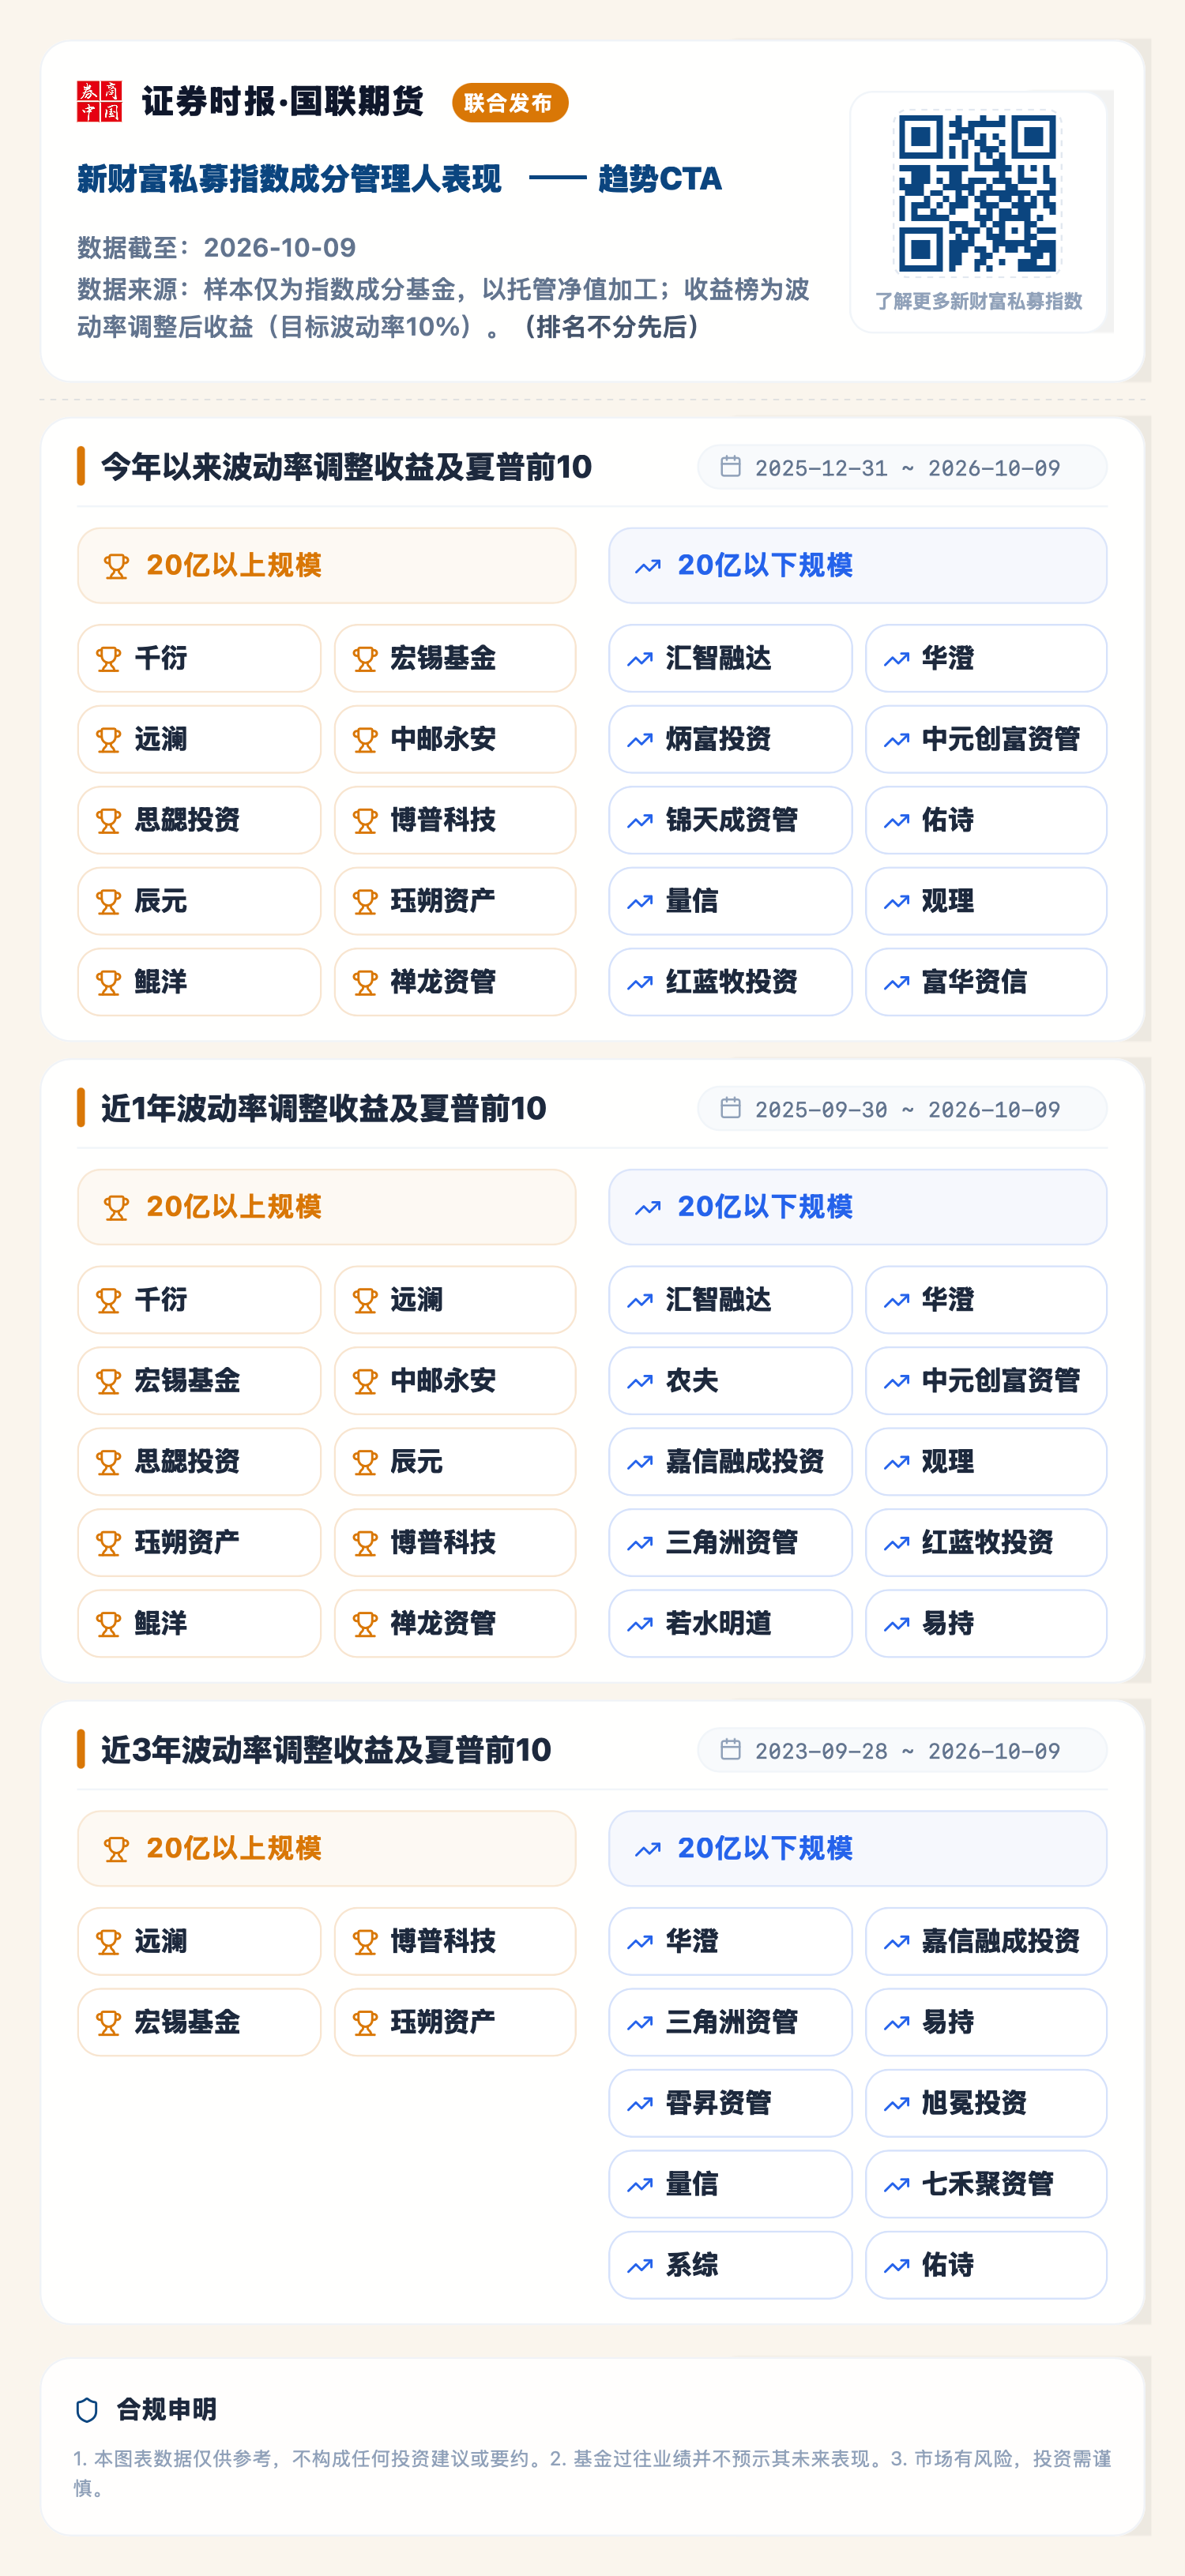
2.2 指增策略区间超额业绩表现
按照相应区间成分管理人代表产品区间超额收益及区间超额夏普均排名靠前的管理人。


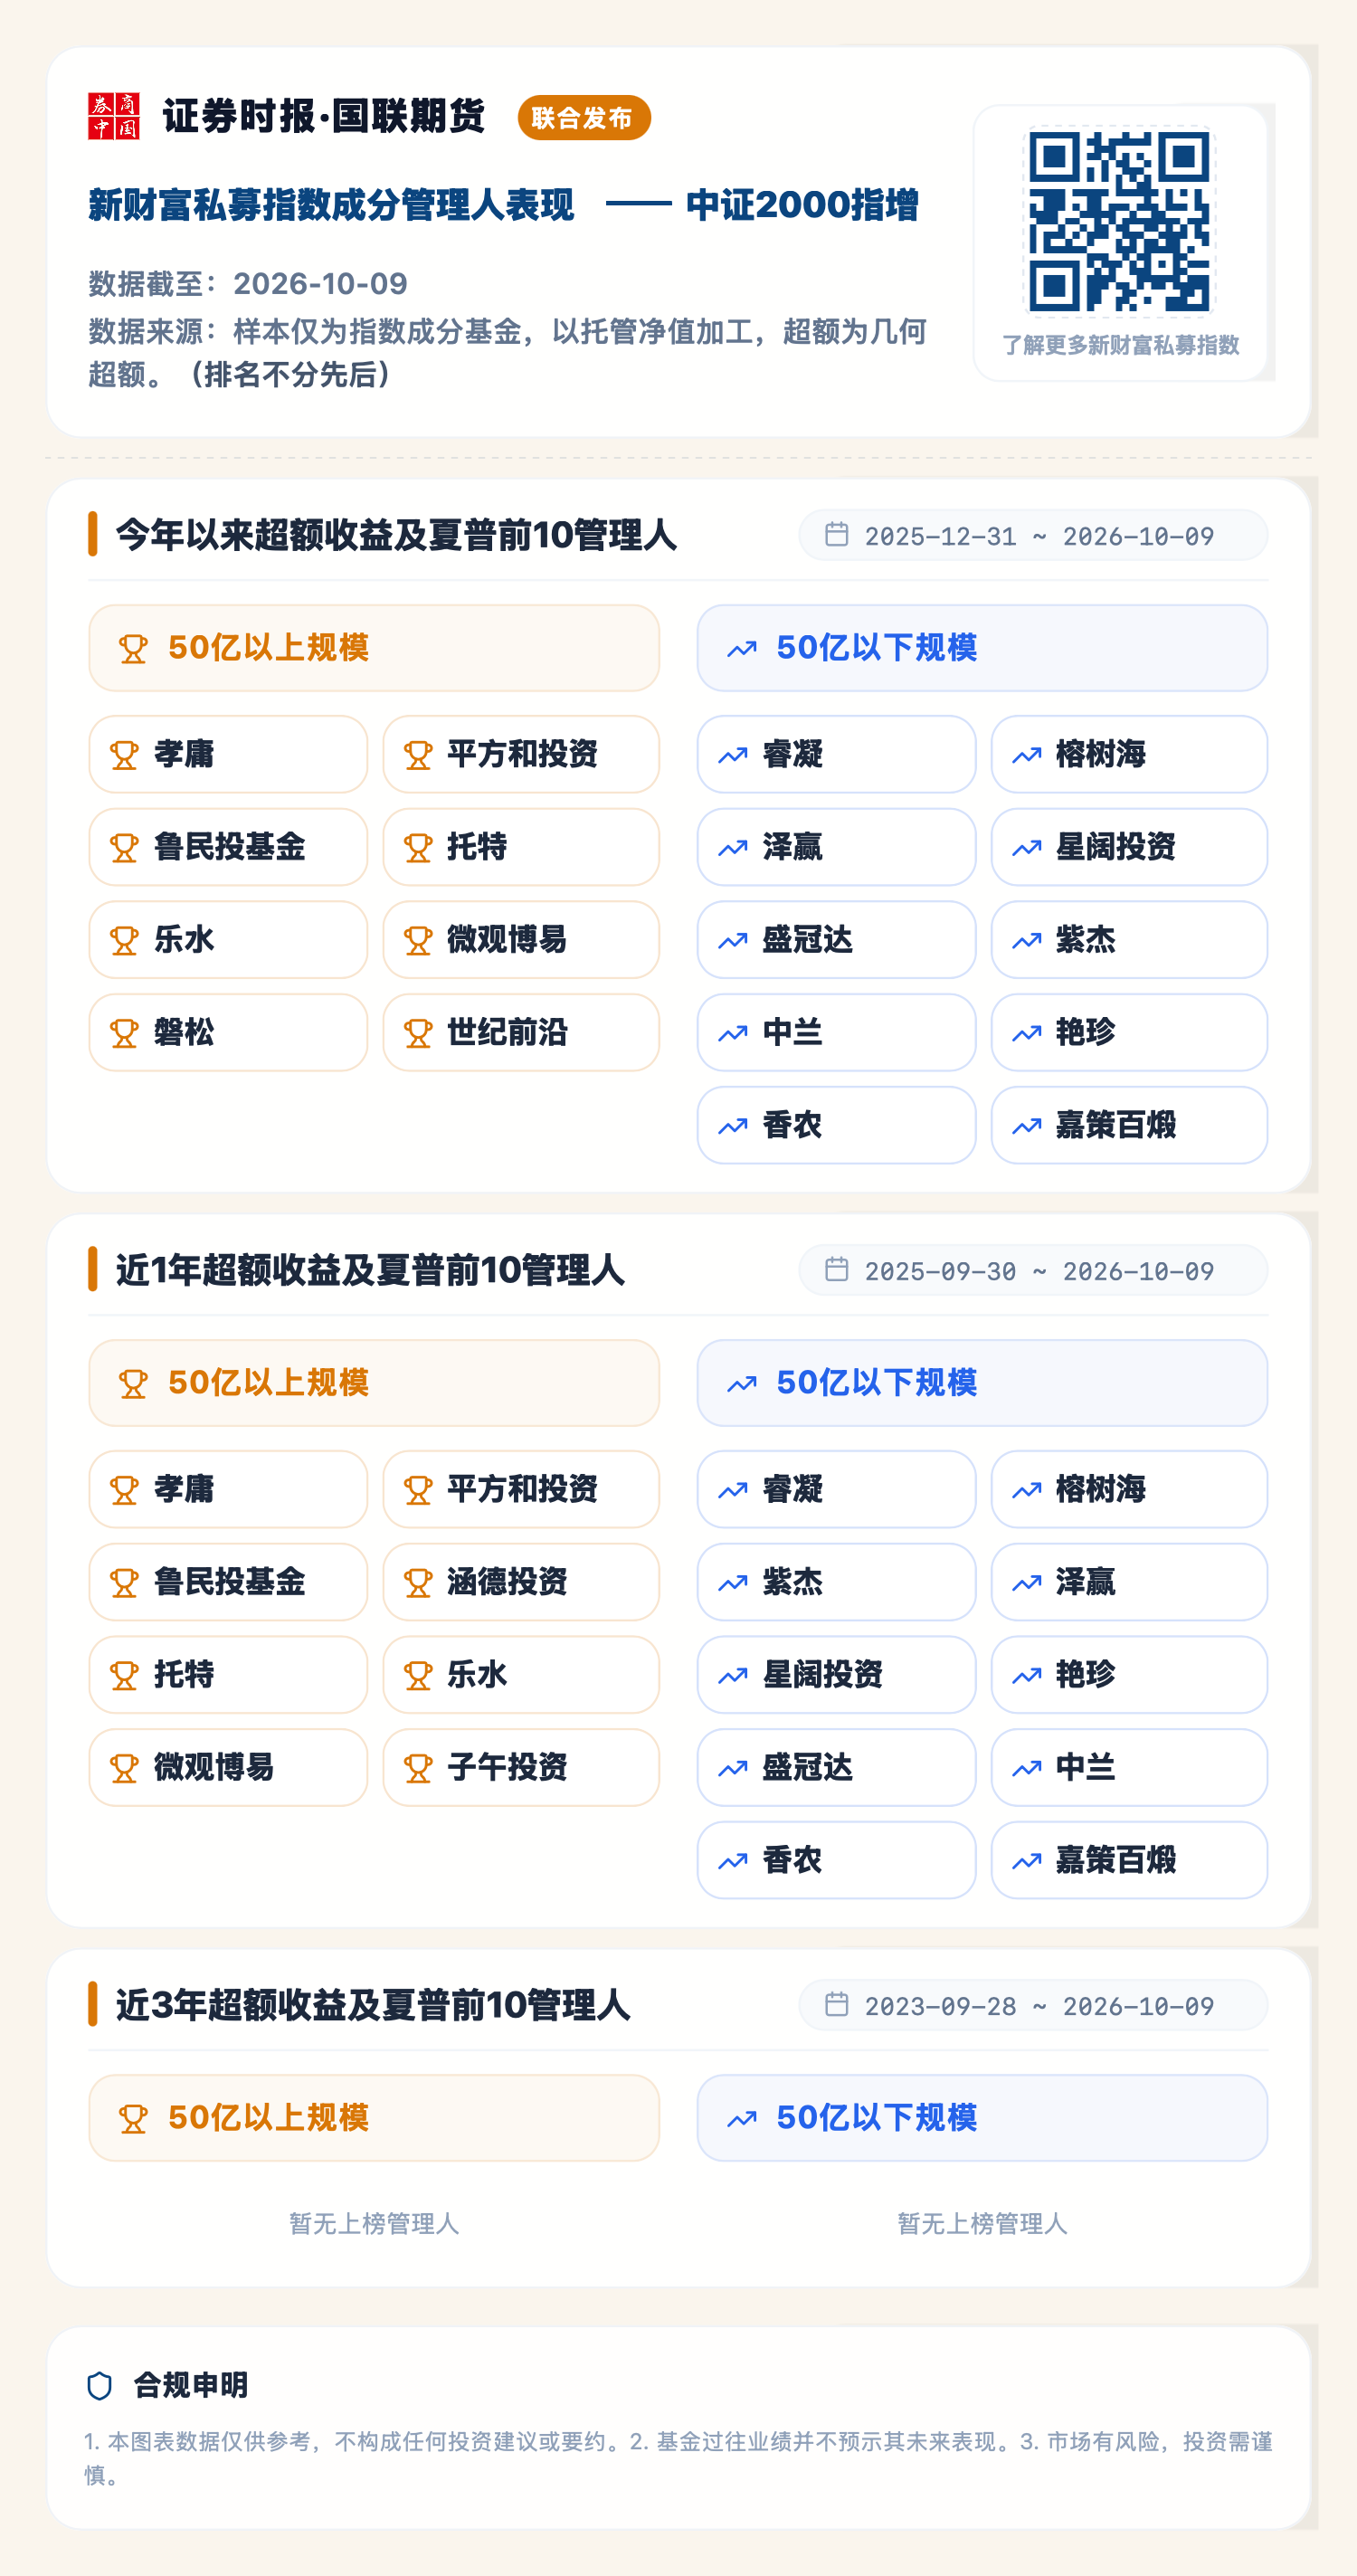
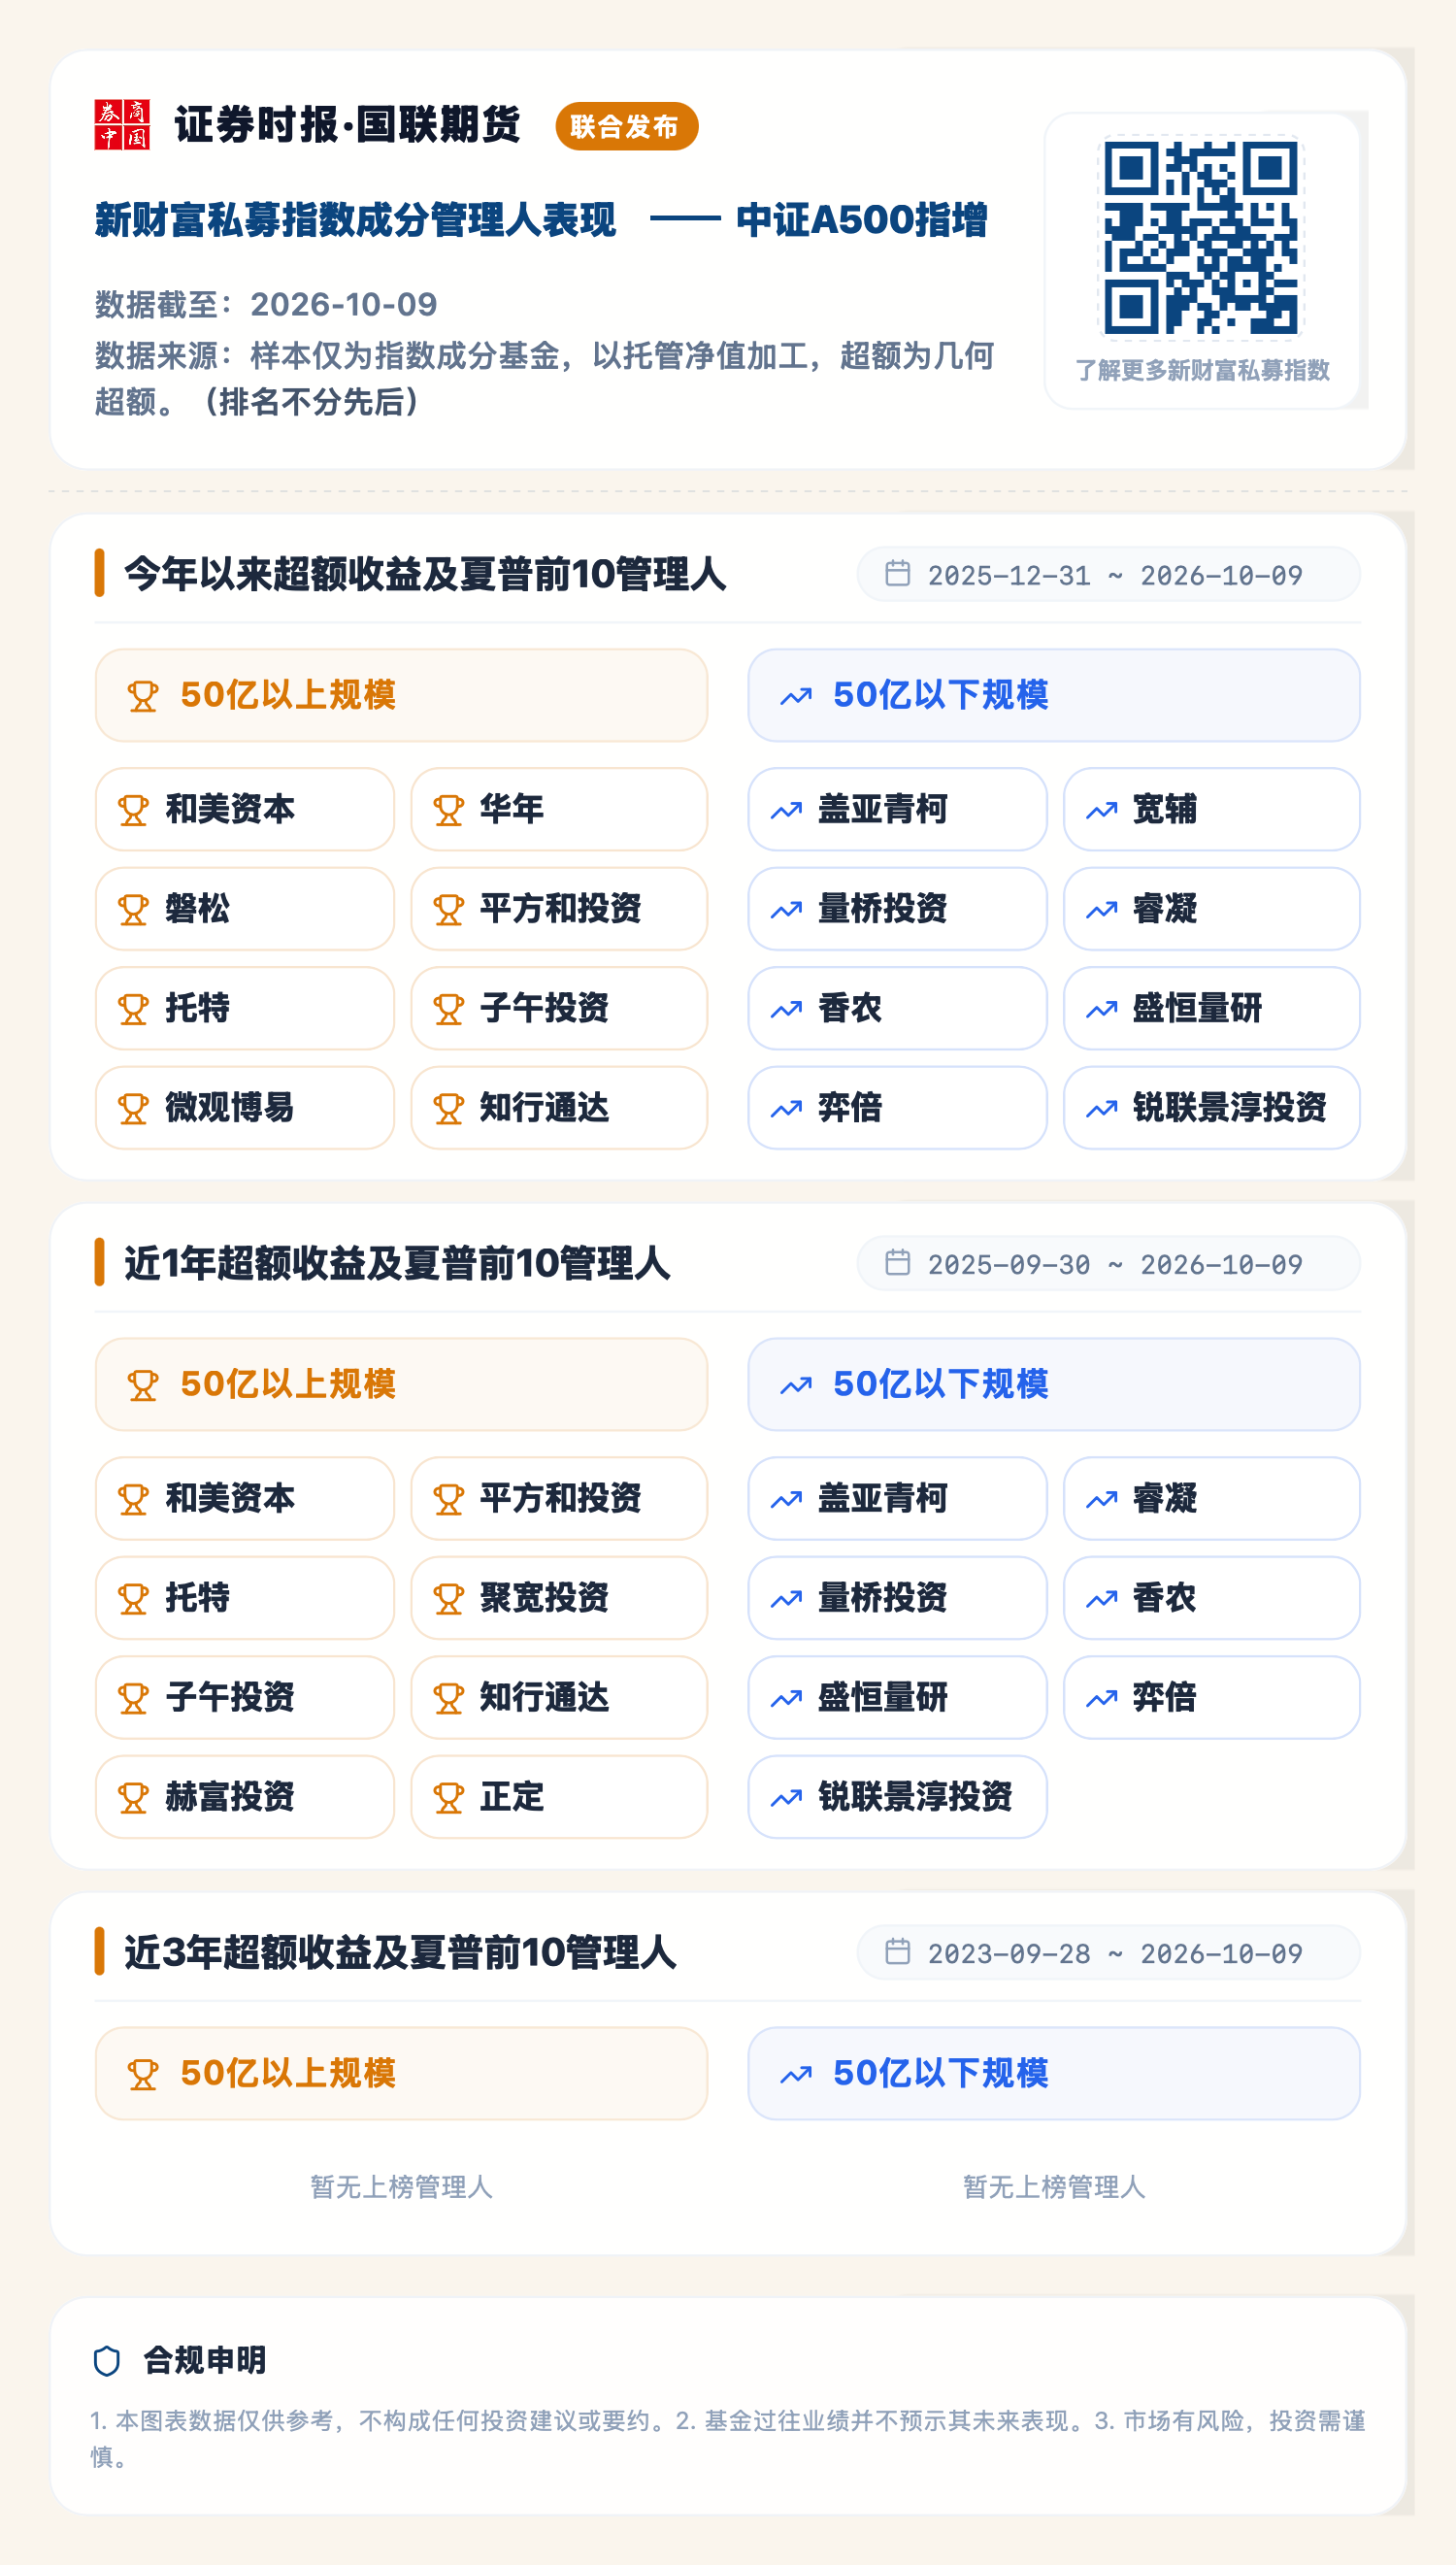
三、私募策略环境观察
1、股票量化策略
1.1 主要规模指数、板块指数表现
全周上证指数下跌0.74%、深证成指跌1.91%、创业板指跌2.93%、沪深300指数跌0.93%、上证50指数跌0.56%、科创50指数跌4.75%,呈现大盘红利抗跌、科创成长承压格局。行业层面,煤炭、传媒、石油石化领涨,电子、通信、机械设备领跌;风格上红利防御与价值占优,资金切向银行、煤炭、航运、油气板块,AI硬件跌幅居前。全周日均成交量约1.8万亿元,节后由8日1.69万亿放量至9日1.9万亿元,市场存量博弈特征依旧明显。

数据来源:国联期货Alpha投研平台
1.2 股票风格因子表现
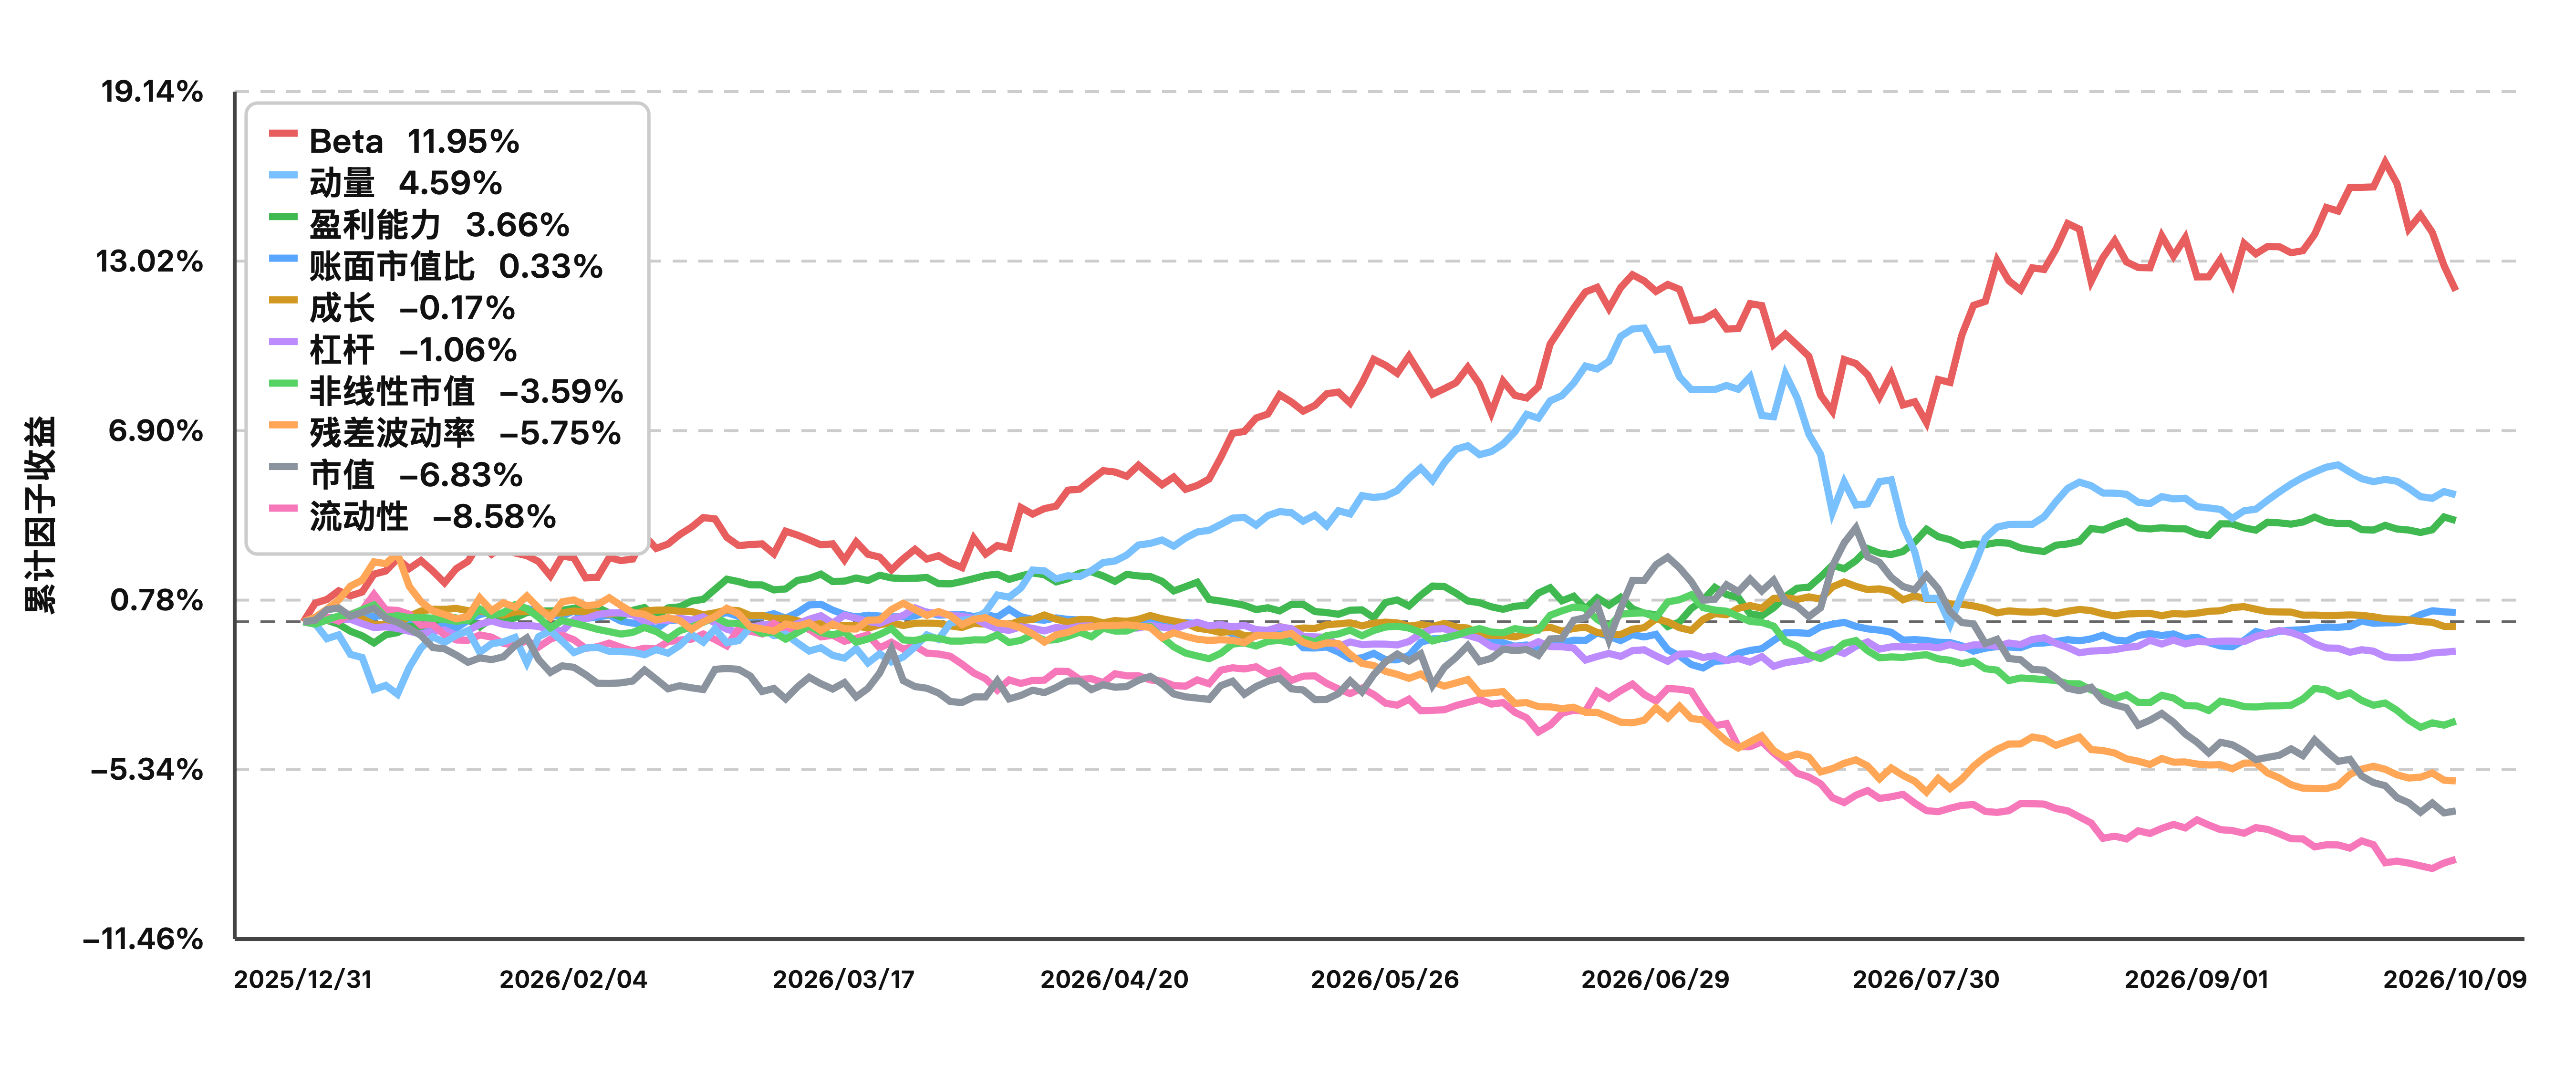
从Barra风格因子来看,上周仅盈利能力(+0.34%)、流动性(+0.33%)、动量(+0.13%)三个风格因子表现相对较好。从市场表现来看,盈利能力、流动性更好的股票表现占优。Beta因子出现显著负向超额收益(-2.10%),成长因子(-0.15%)、市值因子(-0.29%)、残差波动率因子(-0.29%)收益均为负,市场风险偏好明显回落。

数据来源:国联期货Alpha投研平台
数据来源:国联期货Alpha投研平台
2、期货策略
2.1 上周主力连续合约涨跌幅
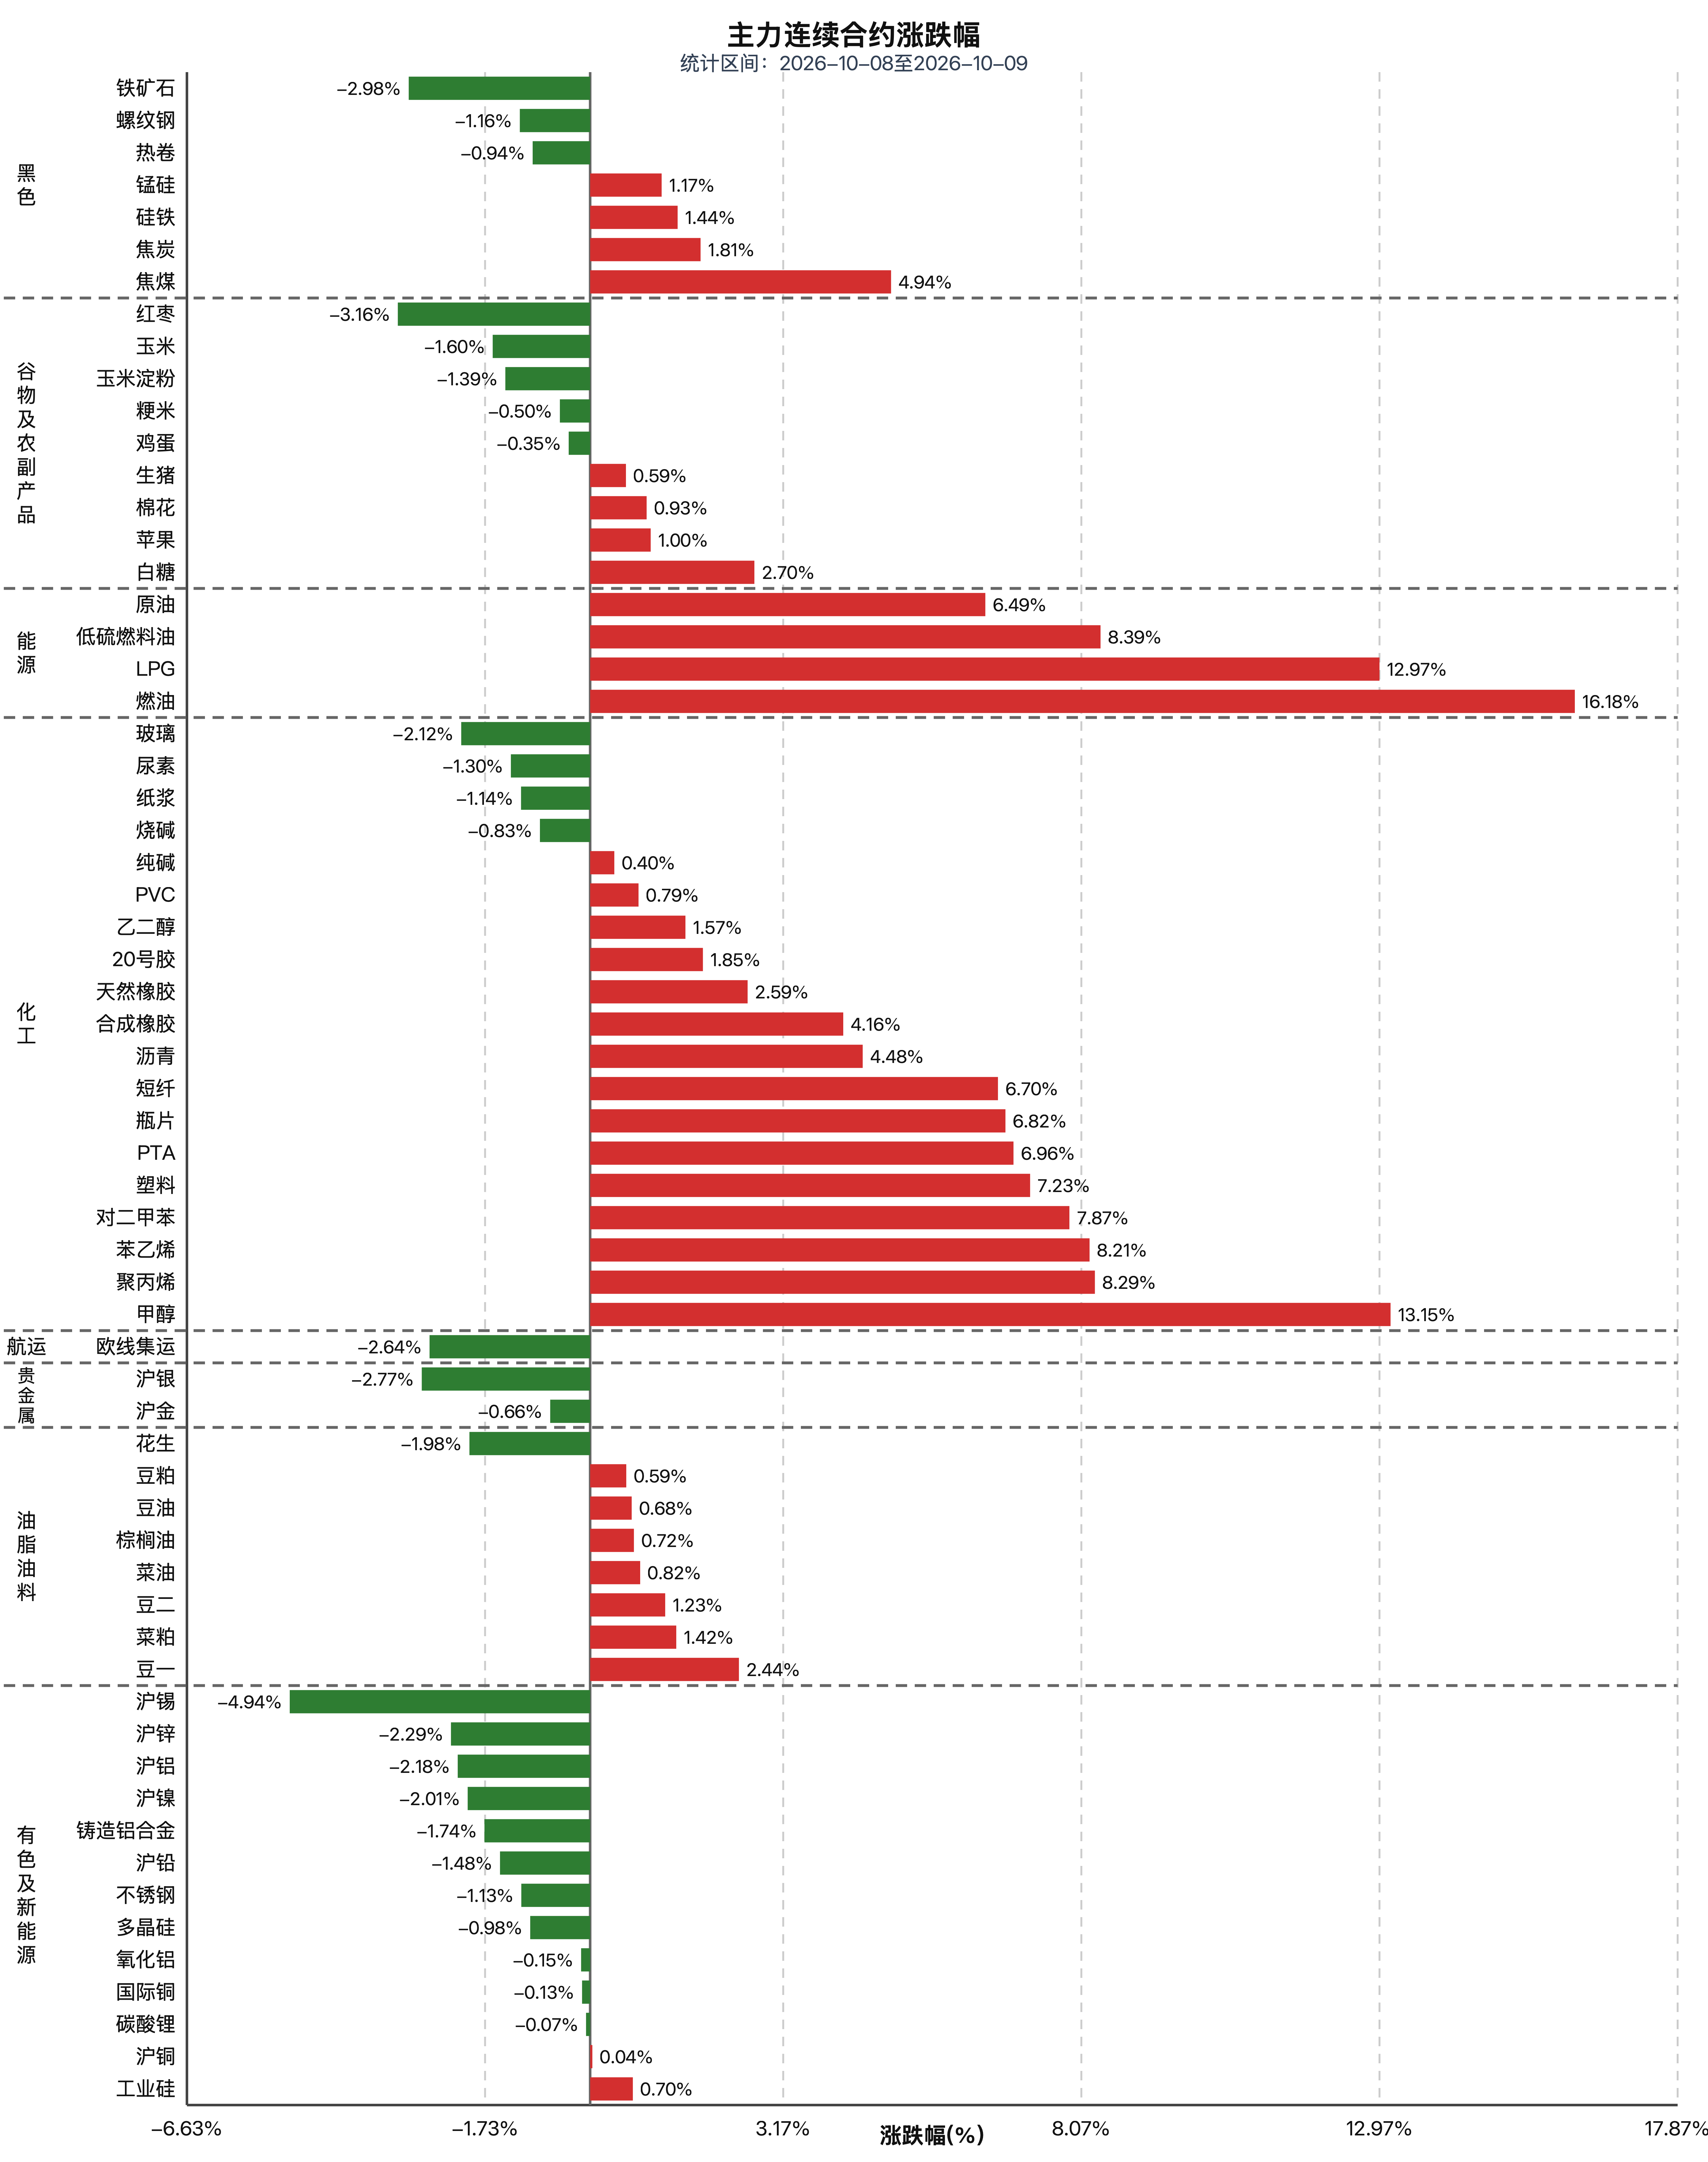
分板块看:能化为本轮最强板块,8日受中东事件刺激迎来集中暴涨,甲醇、PX、LPG、苯乙烯主力合约集中涨停,燃油大涨超16%,低硫燃料油、沥青同步大幅上行;9日情绪降温,多数高位化工品回调,整体呈现先大涨后回落特征。有色板块内部分化,美元和美债收益率压制下整体偏弱,沪铝、沪镍承压下行,单周分别下跌2.18%和2.01%;铜价因LME铜库存变化支撑呈先抑后扬走势,单周小幅上涨0.04%。黑色系震荡分化,旺季需求兑现不足,铁矿石连续两日下行,单周下跌2.98%;螺纹终端订单偏弱,整体缺乏向上驱动,单周下跌1.16%;焦煤则在安监及补库预期下反弹,单周上涨4.94%。贵金属多空博弈,美债收益率的强势持续带来压制,但央行持续增持黄金提供底部支撑,沪金小幅震荡,沪银受工业需求预期拖累跌幅更大,单周下跌2.77%。农产品结构分化,橡胶因长期供给已达周期顶部,叠加超强厄尔尼诺潜在减产预期影响,继续周涨2.59%;豆一受东北新豆上市偏慢叠加减产预期升温影响,周涨2.44%;生猪依旧供强需弱价格承压;油脂油料受库存压力拖累呈现震荡格局,豆油、棕榈油分别小幅上涨0.68%和0.72%。
数据来源:国联期货Alpha投研平台
2.2 期货风格因子表现
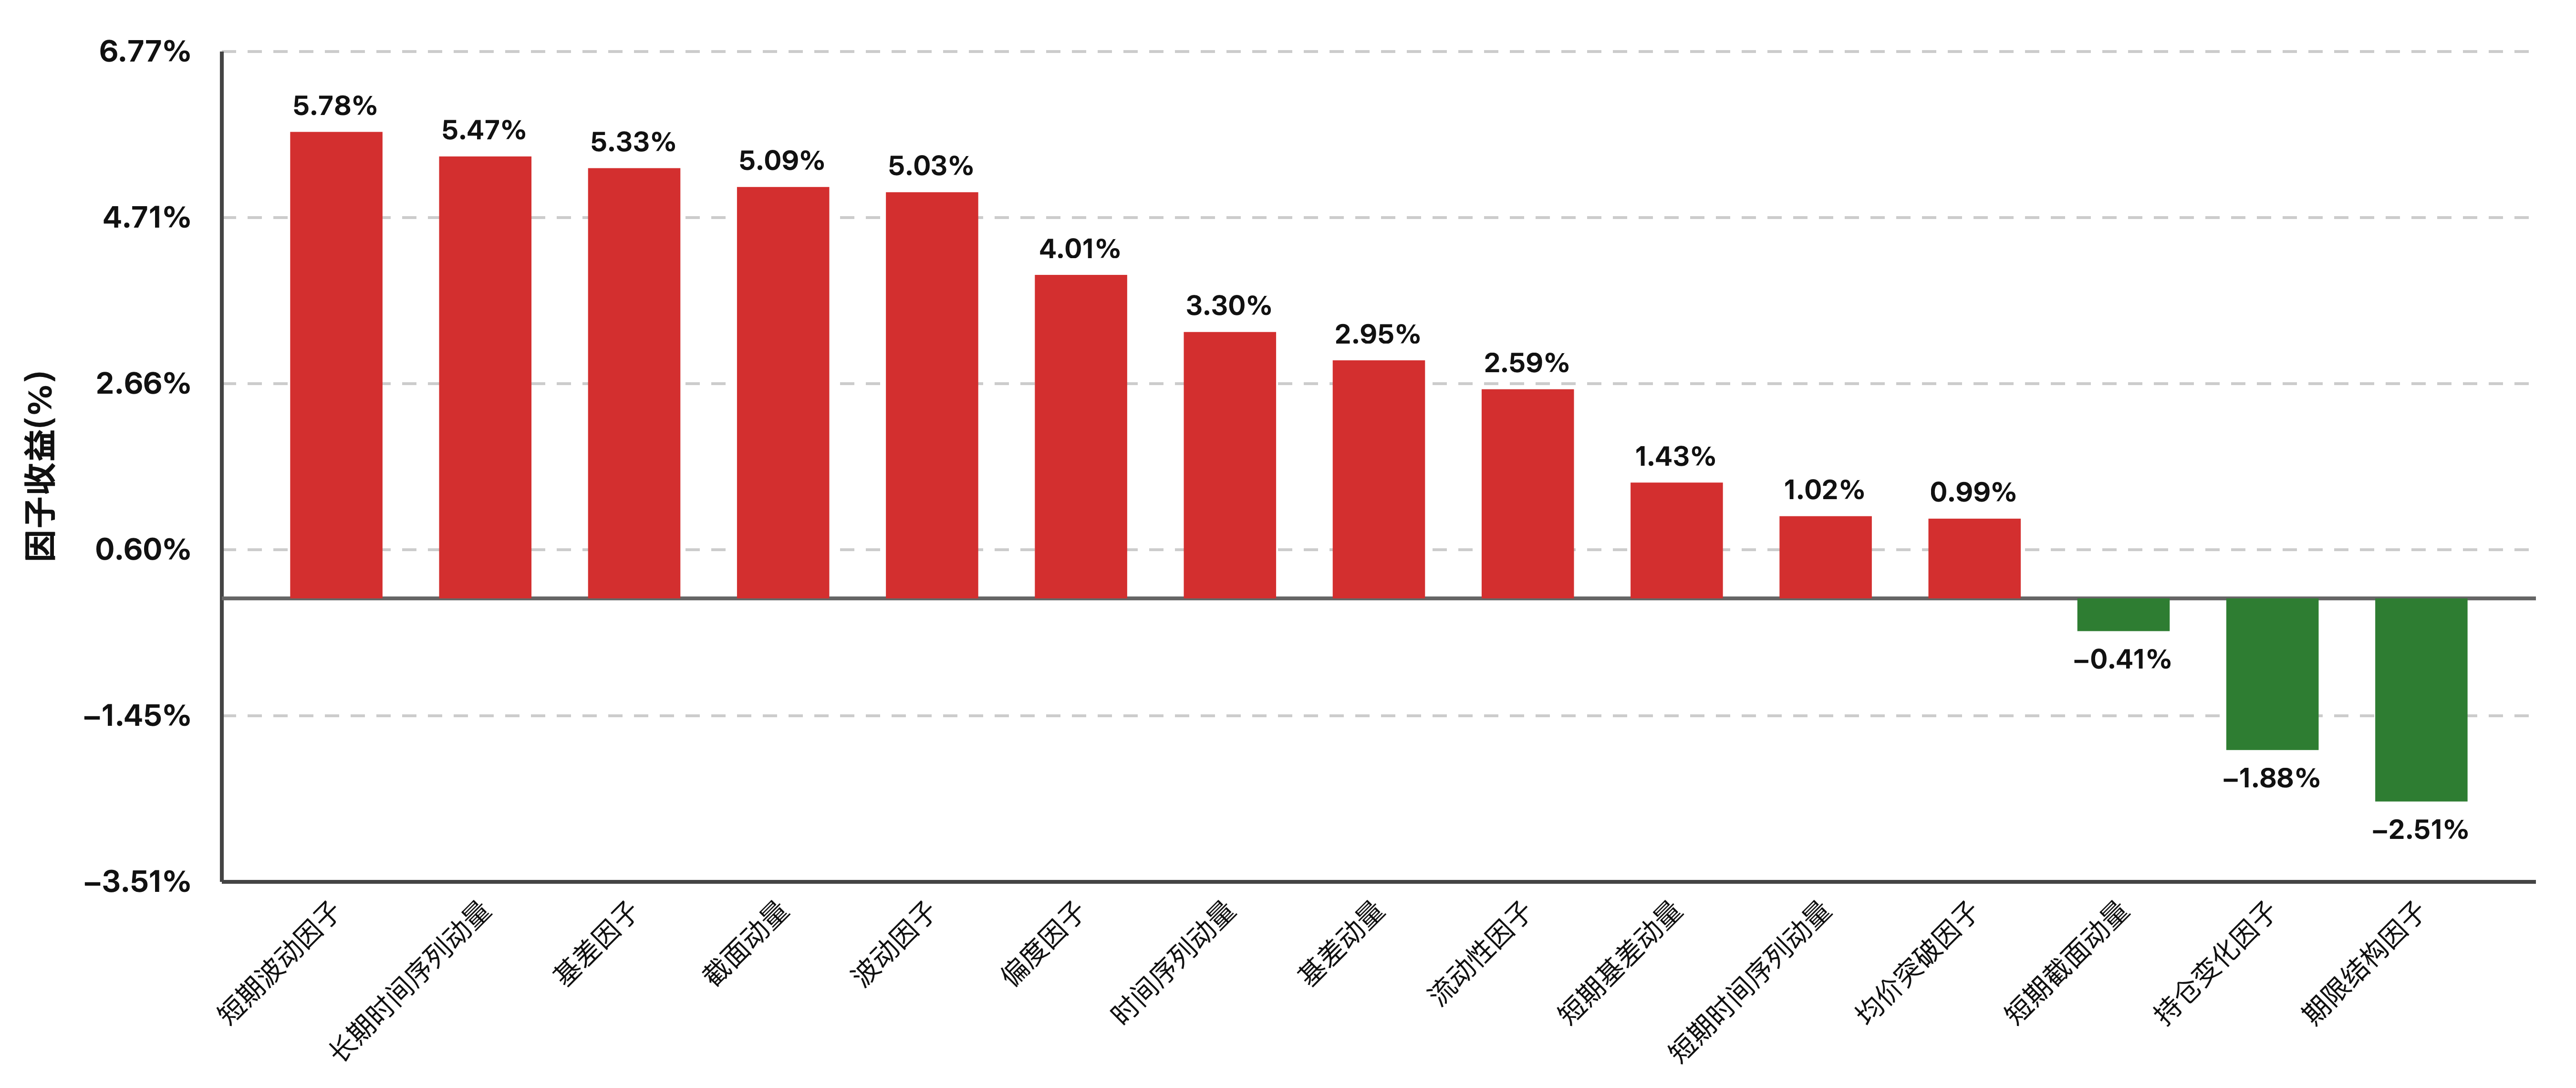
上周期货因子表现较好,短期波动因子(+5.78%)表现居首,受地缘政治事件扰动,节后能化全线暴动。长期时间序列动量(+5.47%)表现亮眼,能化多头与碳酸锂、金属、农产品的趋势空头两头受益。截面动量(+5.09%)收益较好,商品强弱格局极致延续,多空两端同时赚钱。偏度因子(+4.01%)连续第四周为正,持续阴跌品种的加速下跌继续兑现反转逻辑。上周仅期限结构因子(-2.51%)、持仓变化因子(-1.88%)、短期截面动量(-0.41%)因子收益为负。持仓变化因子表现较差主要受节前资金撤离、节后资金涌入的节奏与持仓信号完全错位影响。CTA策略方面,宽幅而连续的波动环境整体利好CTA策略的表现,CTA策略整体表现较好。
数据来源:火富牛基金投研平台
校对:刘星莹

