
十一节前,A股市场缩量整固,日成交额较前期高点明显回落,存量博弈现象明显,部分投资者陷入分歧。
国庆长假(10月1日至7日),全球股市迎来再次爆发。美股方面,纳指、标普500指数均创收盘新高,费城半导体指数大涨近5%;日经225指数亦持续拉升,涨幅达4.92%。
在外围无忧的情况下,从A股基本面来看,当前市场无论从企业盈利的改善成色,还是从整体估值水平看,都处于中期趋势的夯实阶段。叠加“稳市”机制持续显效、国内流动性充足,行情有望走得更稳、更远。
A股盈利创近五年最佳业绩期
盈利扎实,是行情行稳最基本的支撑。2026年二季度,Wind全A、金融、非金融板块净利润同比分别增长25.7%、32.4%、19.9%,较一季度进一步上行,为近五年最佳的一次业绩期;上半年全A归母净利润同比增长16.2%,其中AI高度相关企业净利润增速高达77%。
盈利改善的成色,还体现在资产负债表上。
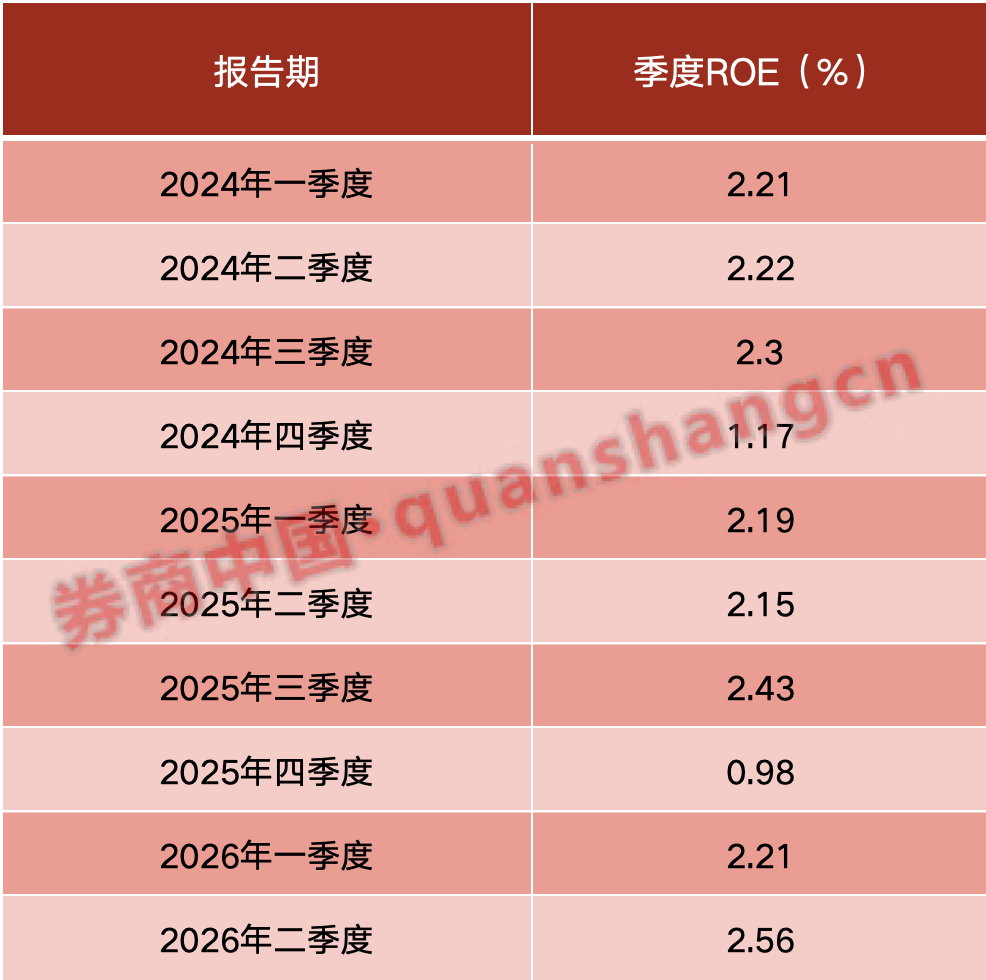
本轮ROE下行周期在2026年显现改善,二季度A股非金融ROE(TTM)环比反弹约0.5个百分点;非金融企业资本开支自2025年四季度转正后,上半年继续增长3.8%;剔除房地产后的非金融企业总资产增速由最低时的5%回升至7%。
万得全A指数(881001.WI)作为A股全市场代表,其季度ROE数据如下:
中金公司最新研究显示,经历三年去产能,供给失衡问题开始改善,资本开支与折旧摊销之比降至1.5以下的行业占比已达76%,临近产能周期拐点的行业持续增多。中金公司预计,2026年全年A股盈利同比增长约6.3%,其中非金融约9.9%,均有望创2022年以来新高。
星石投资副总经理方磊对券商中国记者表示,当前A股上市公司的盈利预期相对稳定,2027年企业盈利仍有望继续维持较快速度增长,科技成长领域正处于技术突破和需求爆发的窗口期,行业景气度持续向上,业绩兑现的路径更为明晰,AI产业链等科技成长类仍将继续兑现业绩、消化估值,而传统行业盈利基础也会跟随政策发力而逐渐企稳。
中邮证券首席经济学家黄福生亦认为,站在当前时点,半年报已经不是简单的脉冲式增长,而是产业落地带来的真实盈利改善。后续只要三、四季度能够延续盈利韧性,现金流持续匹配利润表现,景气进一步向中下游传导,业绩对行情的主导作用还会继续强化。
估值仍有相对优势
当前中国权益资产整体估值仍处于偏低水平。目前,十年期国债到期收益率不足1.8%,反观A股,万得全A作为A股全市场的综合代表指数,当前整体股息率为1.81%,权重蓝筹股的分红水平更高,沪深300 指数的股息率高达2.74%。
更值得关注的是结构性变化。上半年市场一度存在的结构高估值现象已有较大程度改善,近期小盘指数估值明显回调后,小盘与大盘的估值比已回落至过去五年中位数以下。
估值的结构性消化,为行情从“快”转“稳”提供了条件——对比2005年至2007年、2013年至2015年两轮行情,本轮自2024年9月以来的上行斜率明显更缓,而“稳”历来比“快”更可持续。
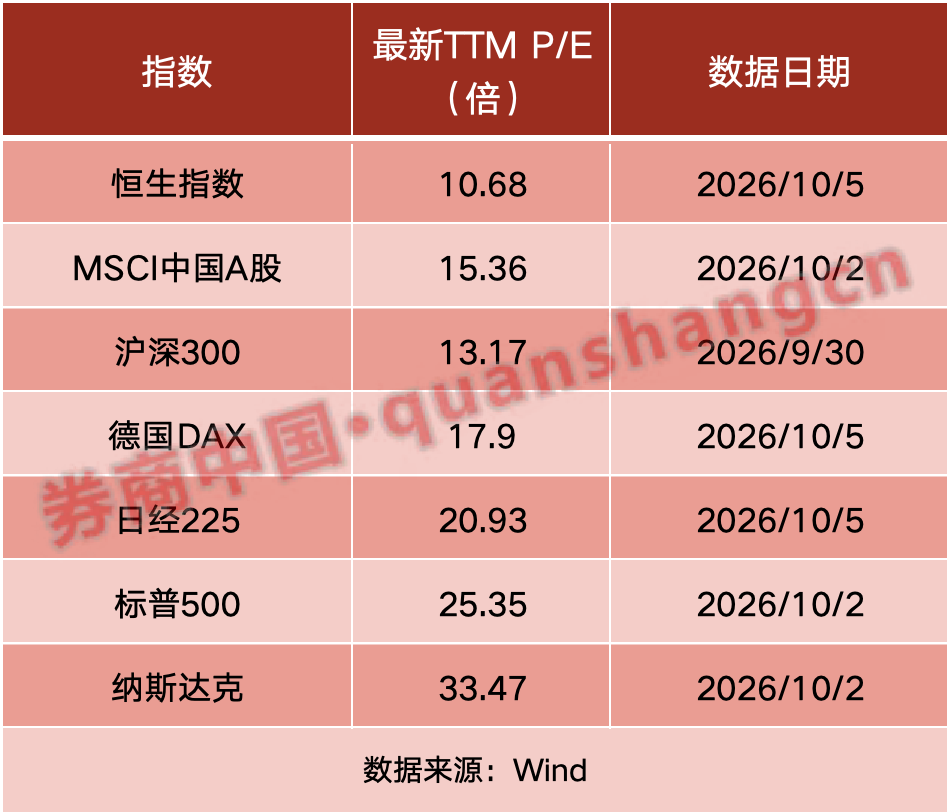
全球角度来看,沪深300、MSCI中国等指数在全球仍然处于偏低的位置。恒生指数市盈率为10.68倍,MSCI中国A股最新市盈率为15.36倍,沪深300最新市盈率为13.17倍,不仅低于德国标普500和纳斯达克,也低于德国DAX、日经225等全球主要经济体的核心指数。
针对外围发达国家国债持续杀跌,淡水泉资产认为,国内流动性环境能够在一定程度上缓冲海外流动性收紧的压力。近期MLF加量、逆回购呵护跨节资金面、PSL降息、增加结构性货币政策额度等操作,体现了货币政策“以我为主”的取向,有助于稳定国内流动性。对于A股而言,如果国内经济基本面和企业盈利进一步改善,内生增长动力增强,市场定价对海外利率波动的敏感度也有望逐步下降。
总的来说,外部紧缩对A股的压制是阶段性的,并不改变A股的中期趋势。不过,外部利率环境变化对A股市场的阶段性压制可能存在不对称性,对当前产业驱动不强的成长股估值的影响可能更大,对低估值、预期稳定的核心资产以及偏防御性资产的影响相对有限。后续需要重点跟踪的是美债长端利率能否在紧缩预期充分定价后企稳,以及国内政策发力与经济修复的斜率。
“稳市”机制走向成熟
三季度以来,市场持续缩量。银河证券首席策略分析师杨超指出,存量博弈不等于行情彻底结束,本质是增量资金入场意愿放缓,资金转向结构取舍。过去一轮上行行情,不少板块估值抬升先行、业绩验证滞后,缩量其实是市场主动降低试错成本,资金从泛题材向确定性标的收敛,而不是大规模出逃。
数据上看,9月,全市场ETF整体净流入1476.56亿元。宽基指数方面,沪深300ETF净流入106.11亿元,科创50ETF纳入统计的20只产品全部净流入,累计金额高达207.02亿元。其中华夏上证科创板50ETF9月单只净流入高达127.48亿元。
更深层的支撑来自“稳市”机制的成熟。2023年10月以来,中央汇金持续增持宽基ETF,在市场阶段性回调期间发挥稳定作用。此外,长线资金未来半年仍有千亿级增量空间,“细水长流”式的流入容易被市场阶段性忽视,却在实实在在地降低指数下行风险。
向后看,四季度是验证与发酵并存的窗口。10月三季报披露期临近,受基数抬升影响,A股整体盈利增速或较二季度有所回落,但上游有色金属、科技硬件、电网设备等领域业绩增速有望环比改善;财政政策有望追赶发力,政策面与外部环境都存在预期差。这可能也是A股市场未来一个月值得关注的关键支撑。
责编:战术恒
排版:王璐璐
校对:刘星莹

