
新财富私募指数|私募策略观察周报
(2026.09.21—2026.09.24)
证券时报·国联期货 联合出品
本文信息仅供参考,不作为任何投资标的投资建议。过往业绩仅供参考,本文信息不代表任何业绩表现的保证,也不构成任何承诺。
一、市场概况
上周A股呈“先扬后抑、节前缩量普跌”走势。海外方面,美国9月PMI初值强劲,叠加美联储官员密集放鹰、10月再加息概率升至七成,10年期美债收益率突破5.1%,创2007年以来新高,叠加油价持续高位推升通胀担忧,全球无风险利率快速上行压制高估值成长与贵金属等无息资产。国内方面,央行三季度例会表态加大逆周期调节,但8月经济数据“生产强、需求弱”持续压制市场风险偏好;中美元首9月24日白宫会晤达成八点成果共识,但利好提前定价、落地反成兑现窗口。盘面上,周一医药、地产双主线爆发,沪指涨0.97%;周二冲高至3967.68点,周内高点后滞涨;周四低开低走失守3900点并留下跳空缺口,收报3888.37点,创9月11日以来收盘新低。
上周国内商品市场呈“地缘溢价先回吐后回补、板块极端分化”格局,能化链后半周系统性拉升对冲其余板块普跌。影响因素方面:海外美伊博弈反复,周初卡塔尔斡旋下美伊谈判重启预期升温,令地缘溢价快速回吐,但特朗普再度放话可“摧毁”伊朗、伊朗总统强硬表态“永不低头”,霍尔木兹海峡货船再遭袭,风险溢价周四重新回补;同时美国9月PMI初值强劲,美联储10月加息概率升至约70%,10年期美债收益率突破5.1%,创2007年以来新高,强美元压制贵金属。
二、新财富私募策略指数表现
1、指数表现
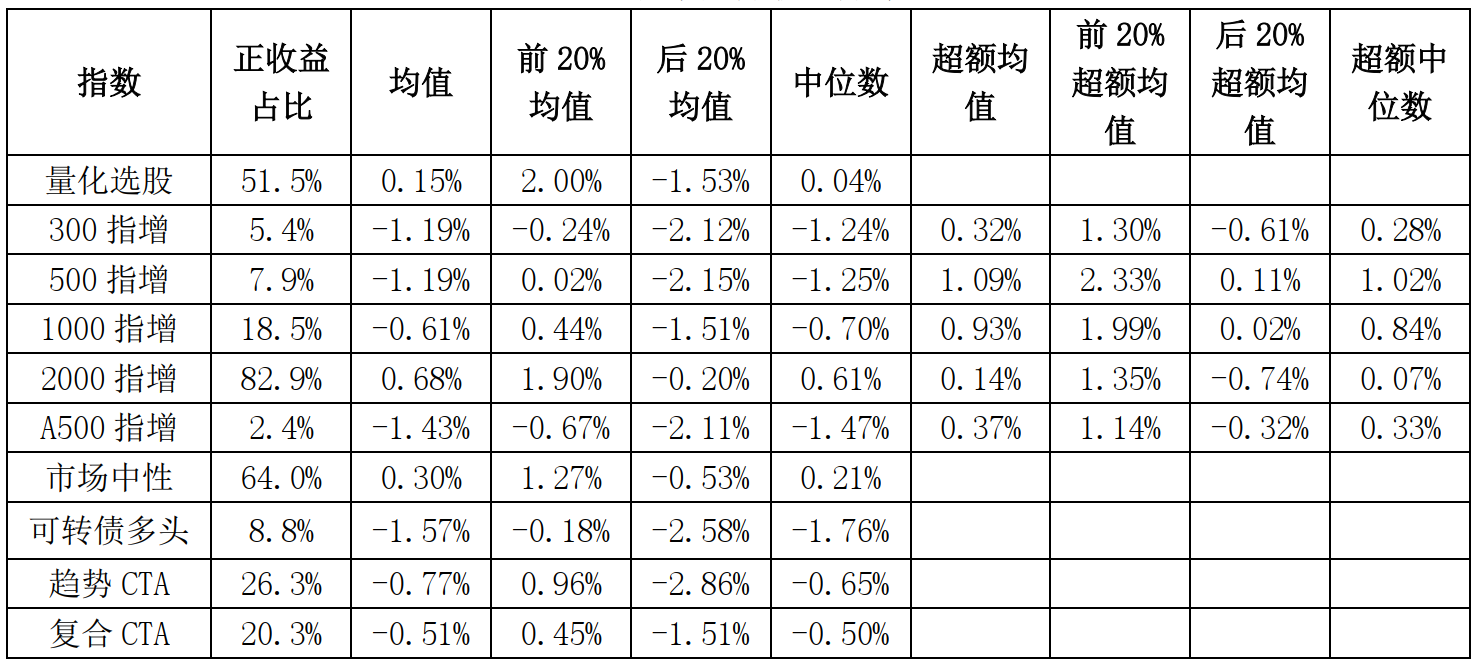
上周股票量化策略环境弱势、收益显著分化,300、500和A500指增正收益占比均不足8%,但量化选股、2000指增和市场中性的正收益占比超过50%;从收益表现看,500指增以1.09%的超额收益均值领跑,指增获取超额的难度较前一周更高,市场中性策略收益均值0.30%,收益较坚挺。商品市场板块内部分化加剧,品种表现周内反转,趋势CTA收益均值-0.77%,复合CTA收益均值-0.51%。
上周指数成分收益分布
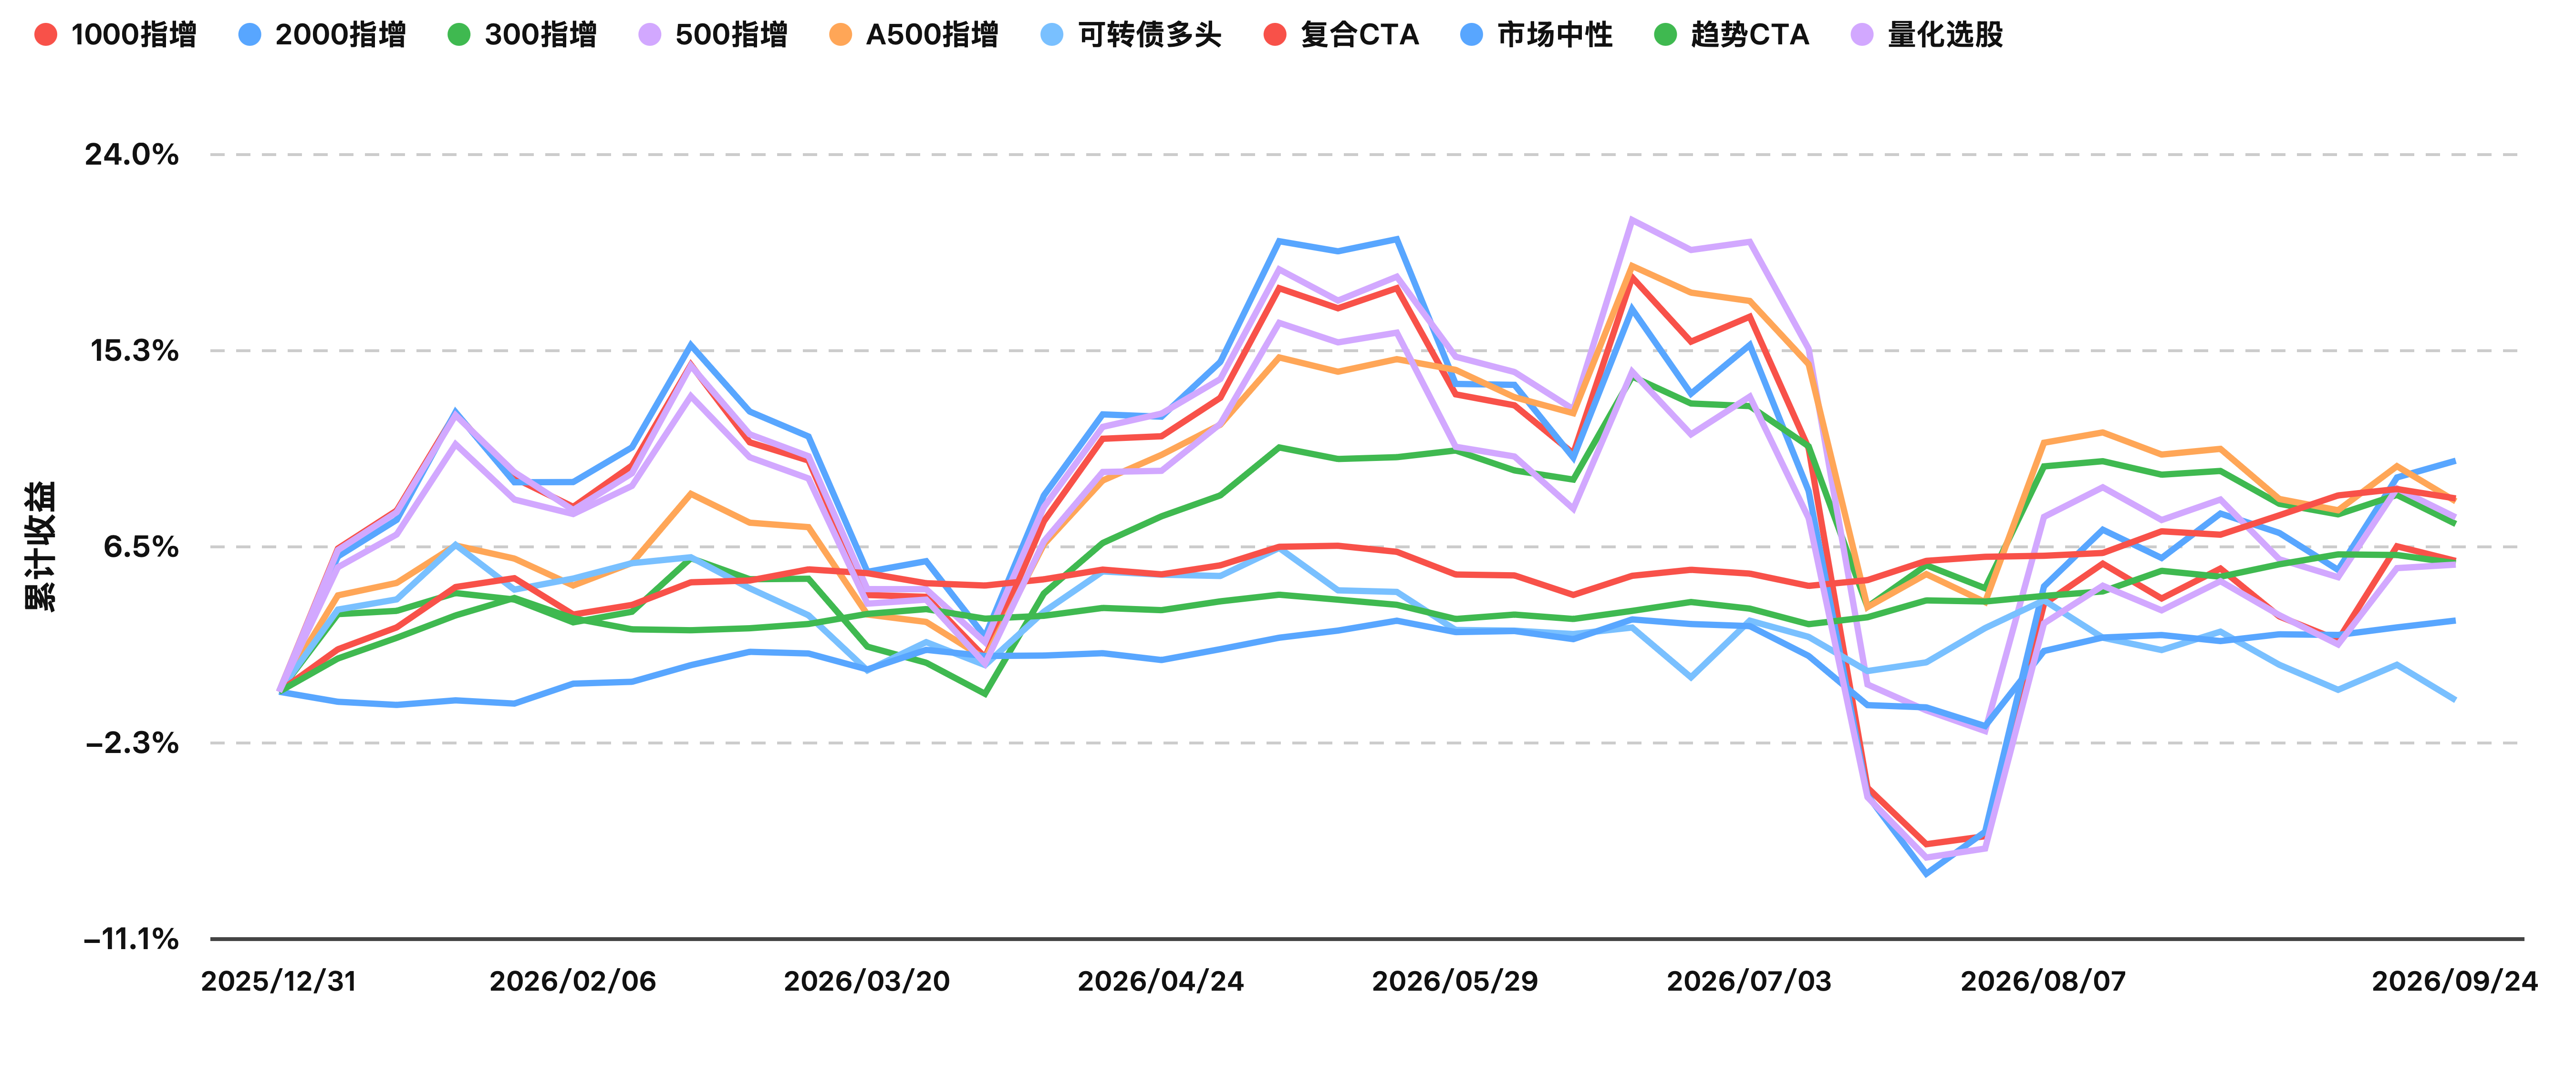
今年以来指数收益

数据来源:私募数据通,更多分析关注“券商中国”—“私募数据通”
今年以来指数收益曲线
数据来源:私募数据通,更多分析关注“券商中国”—“私募数据通”
2、新财富私募指数成分管理人表现
2.1 非指增类策略区间业绩表现
按照相应区间成分管理人代表产品区间收益及区间夏普均排名靠前的管理人。


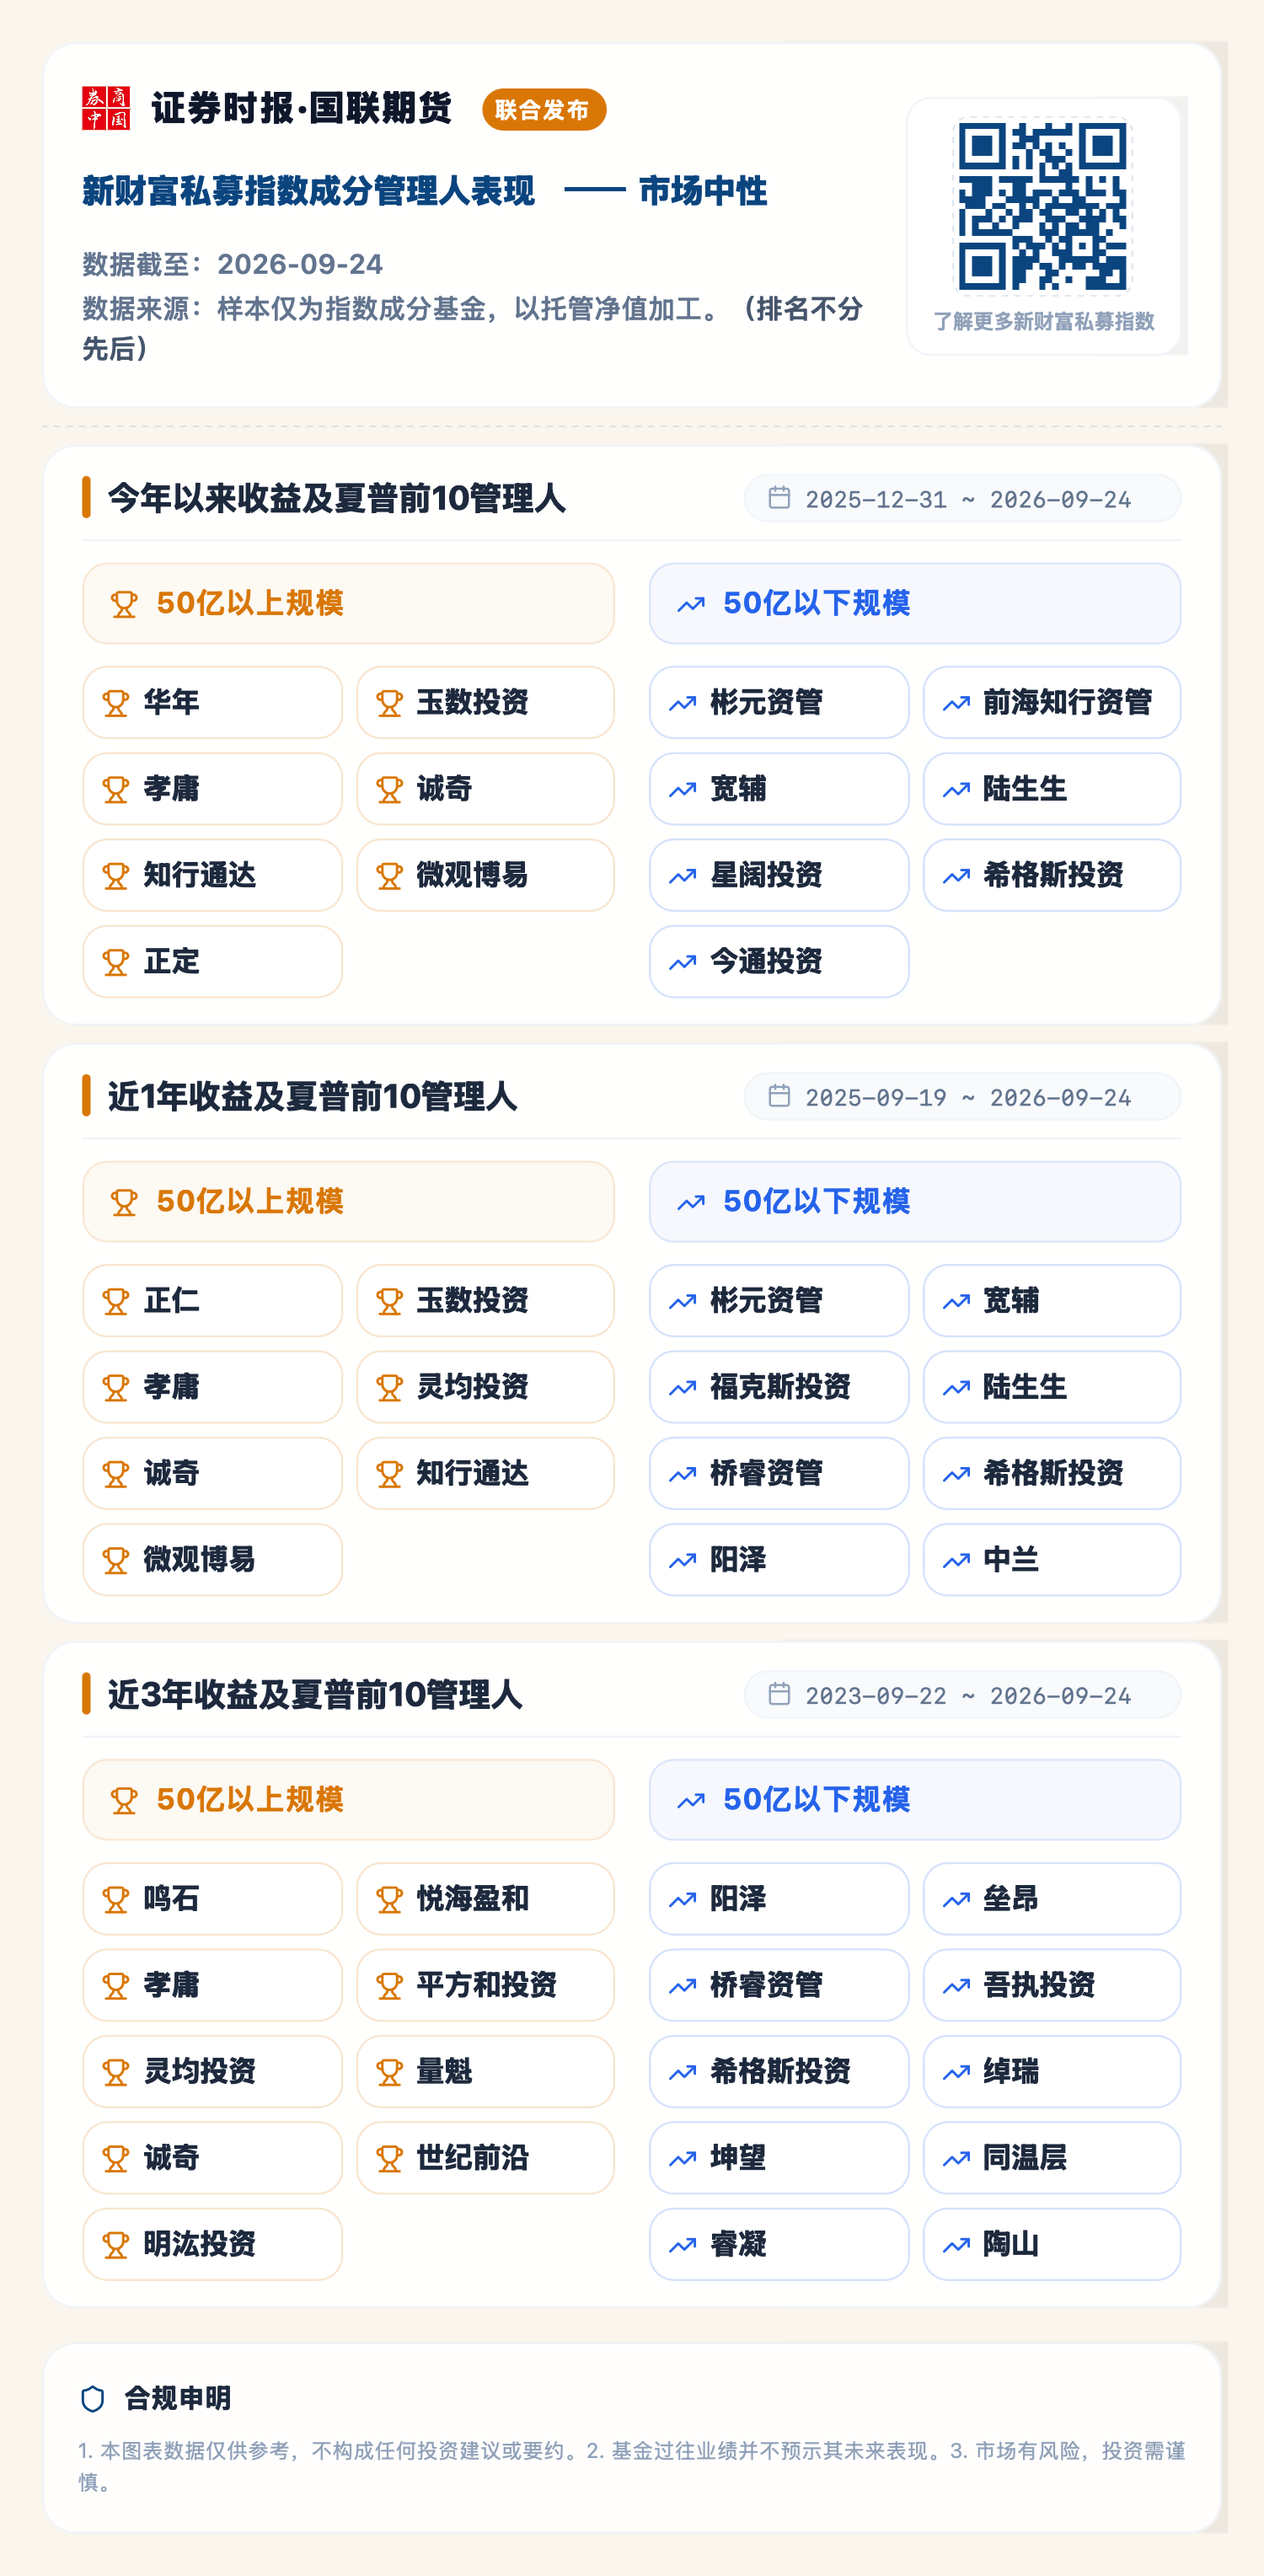


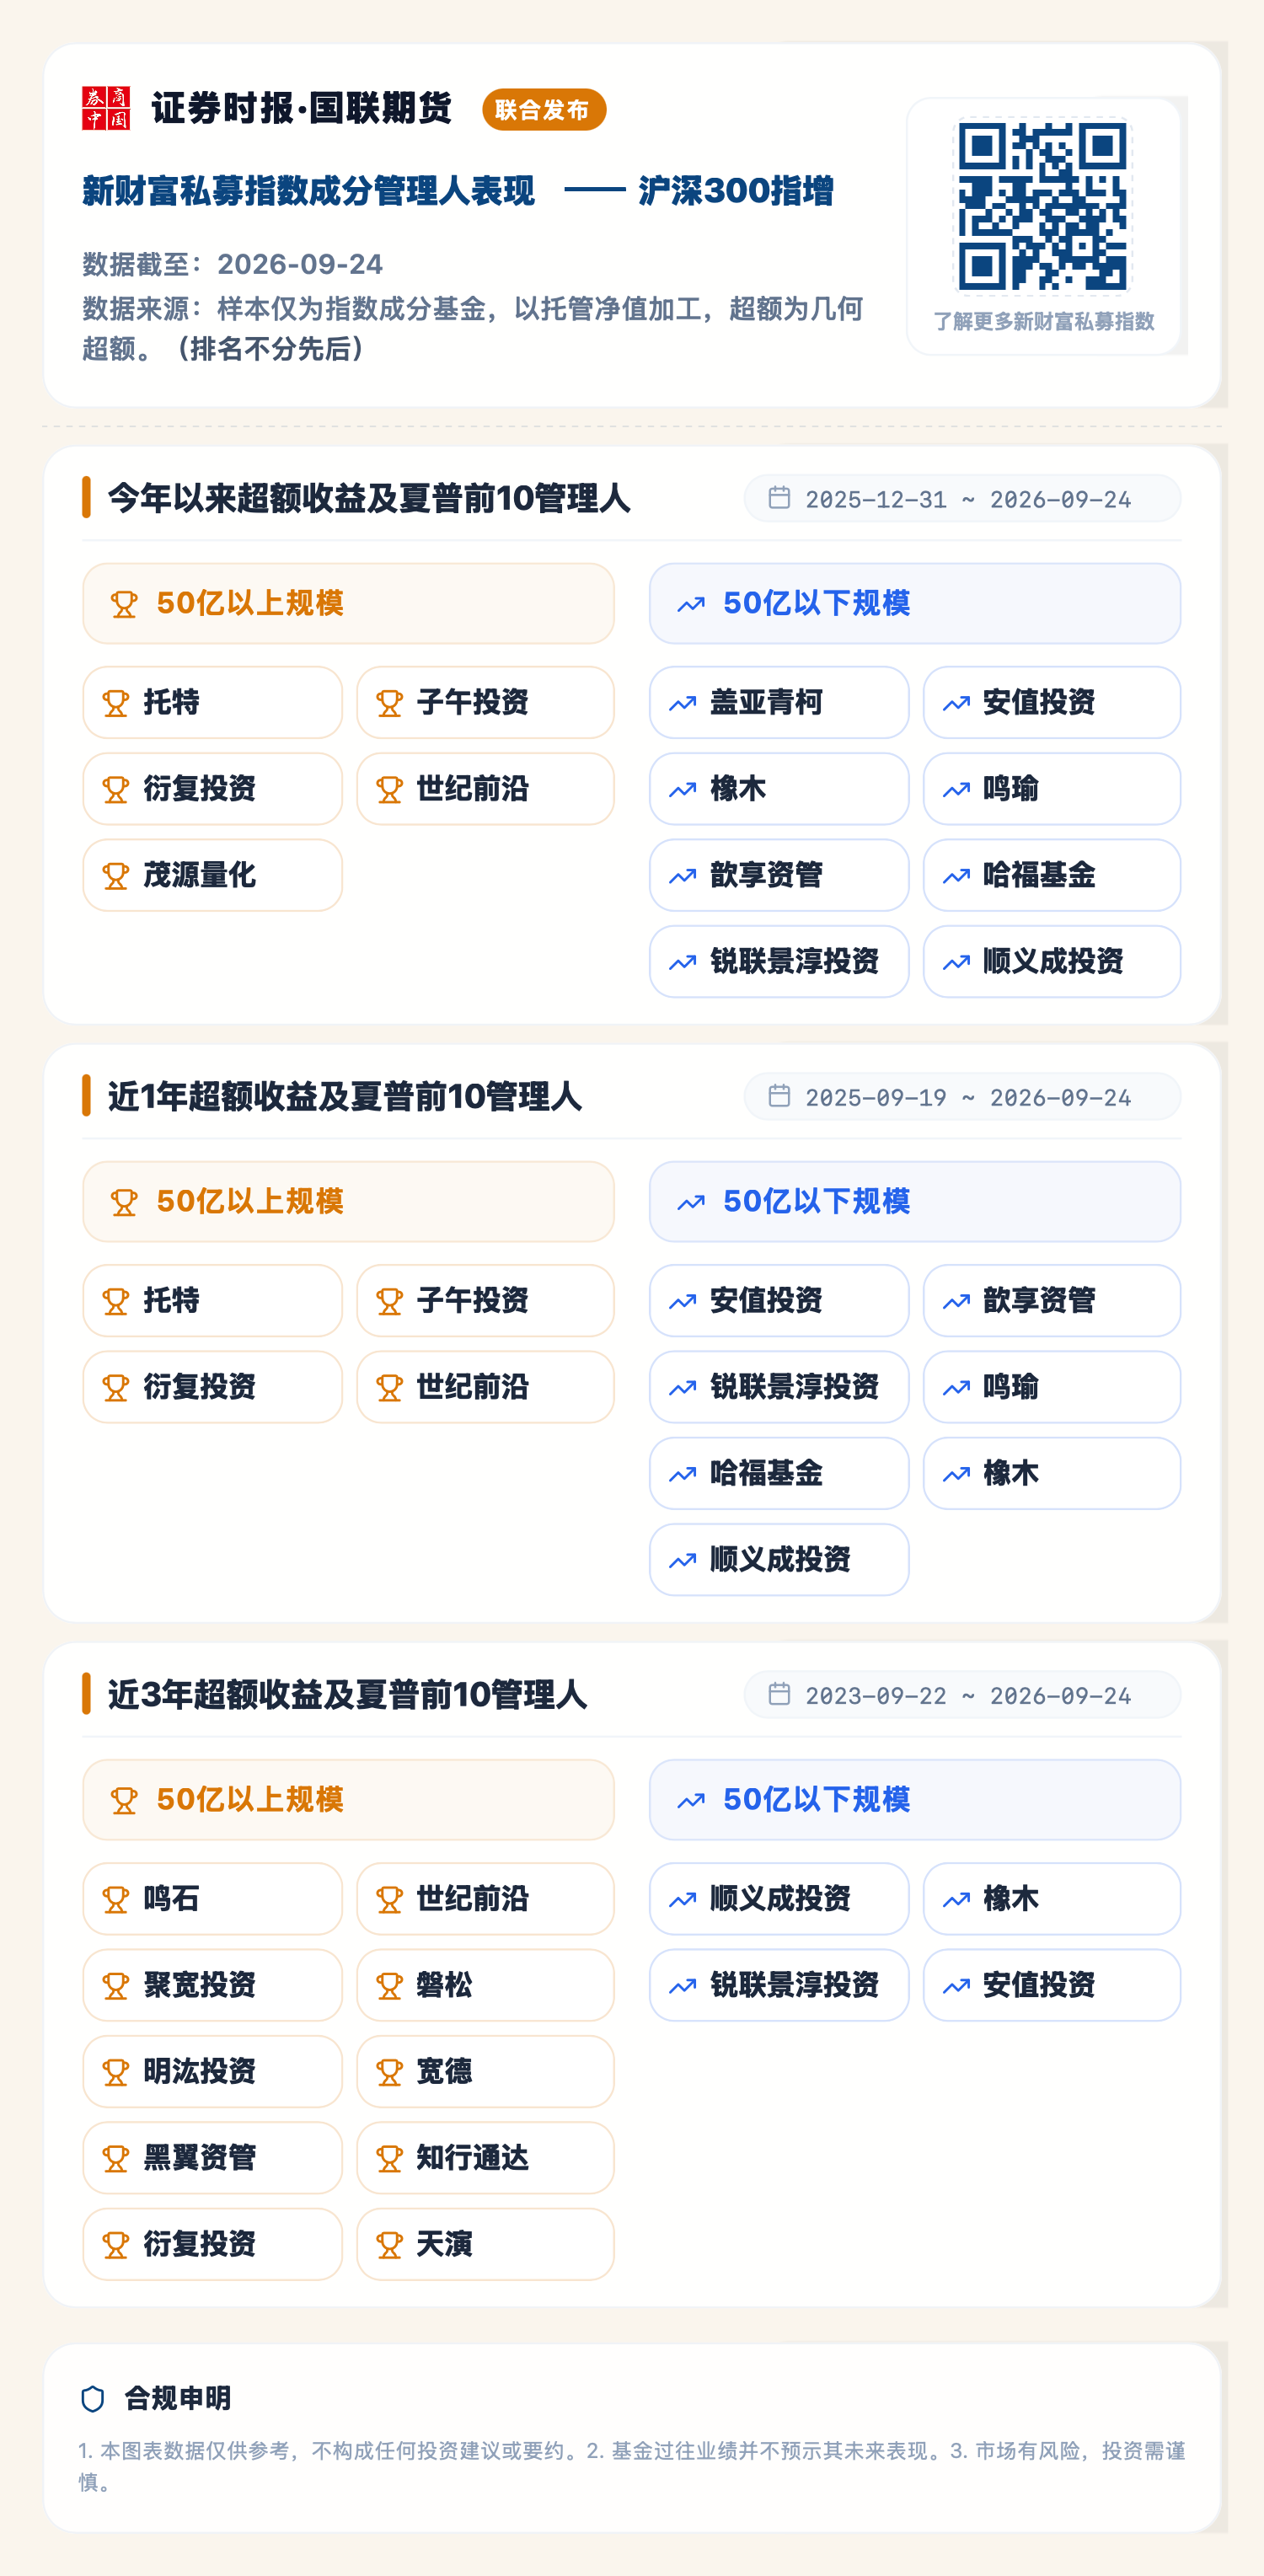
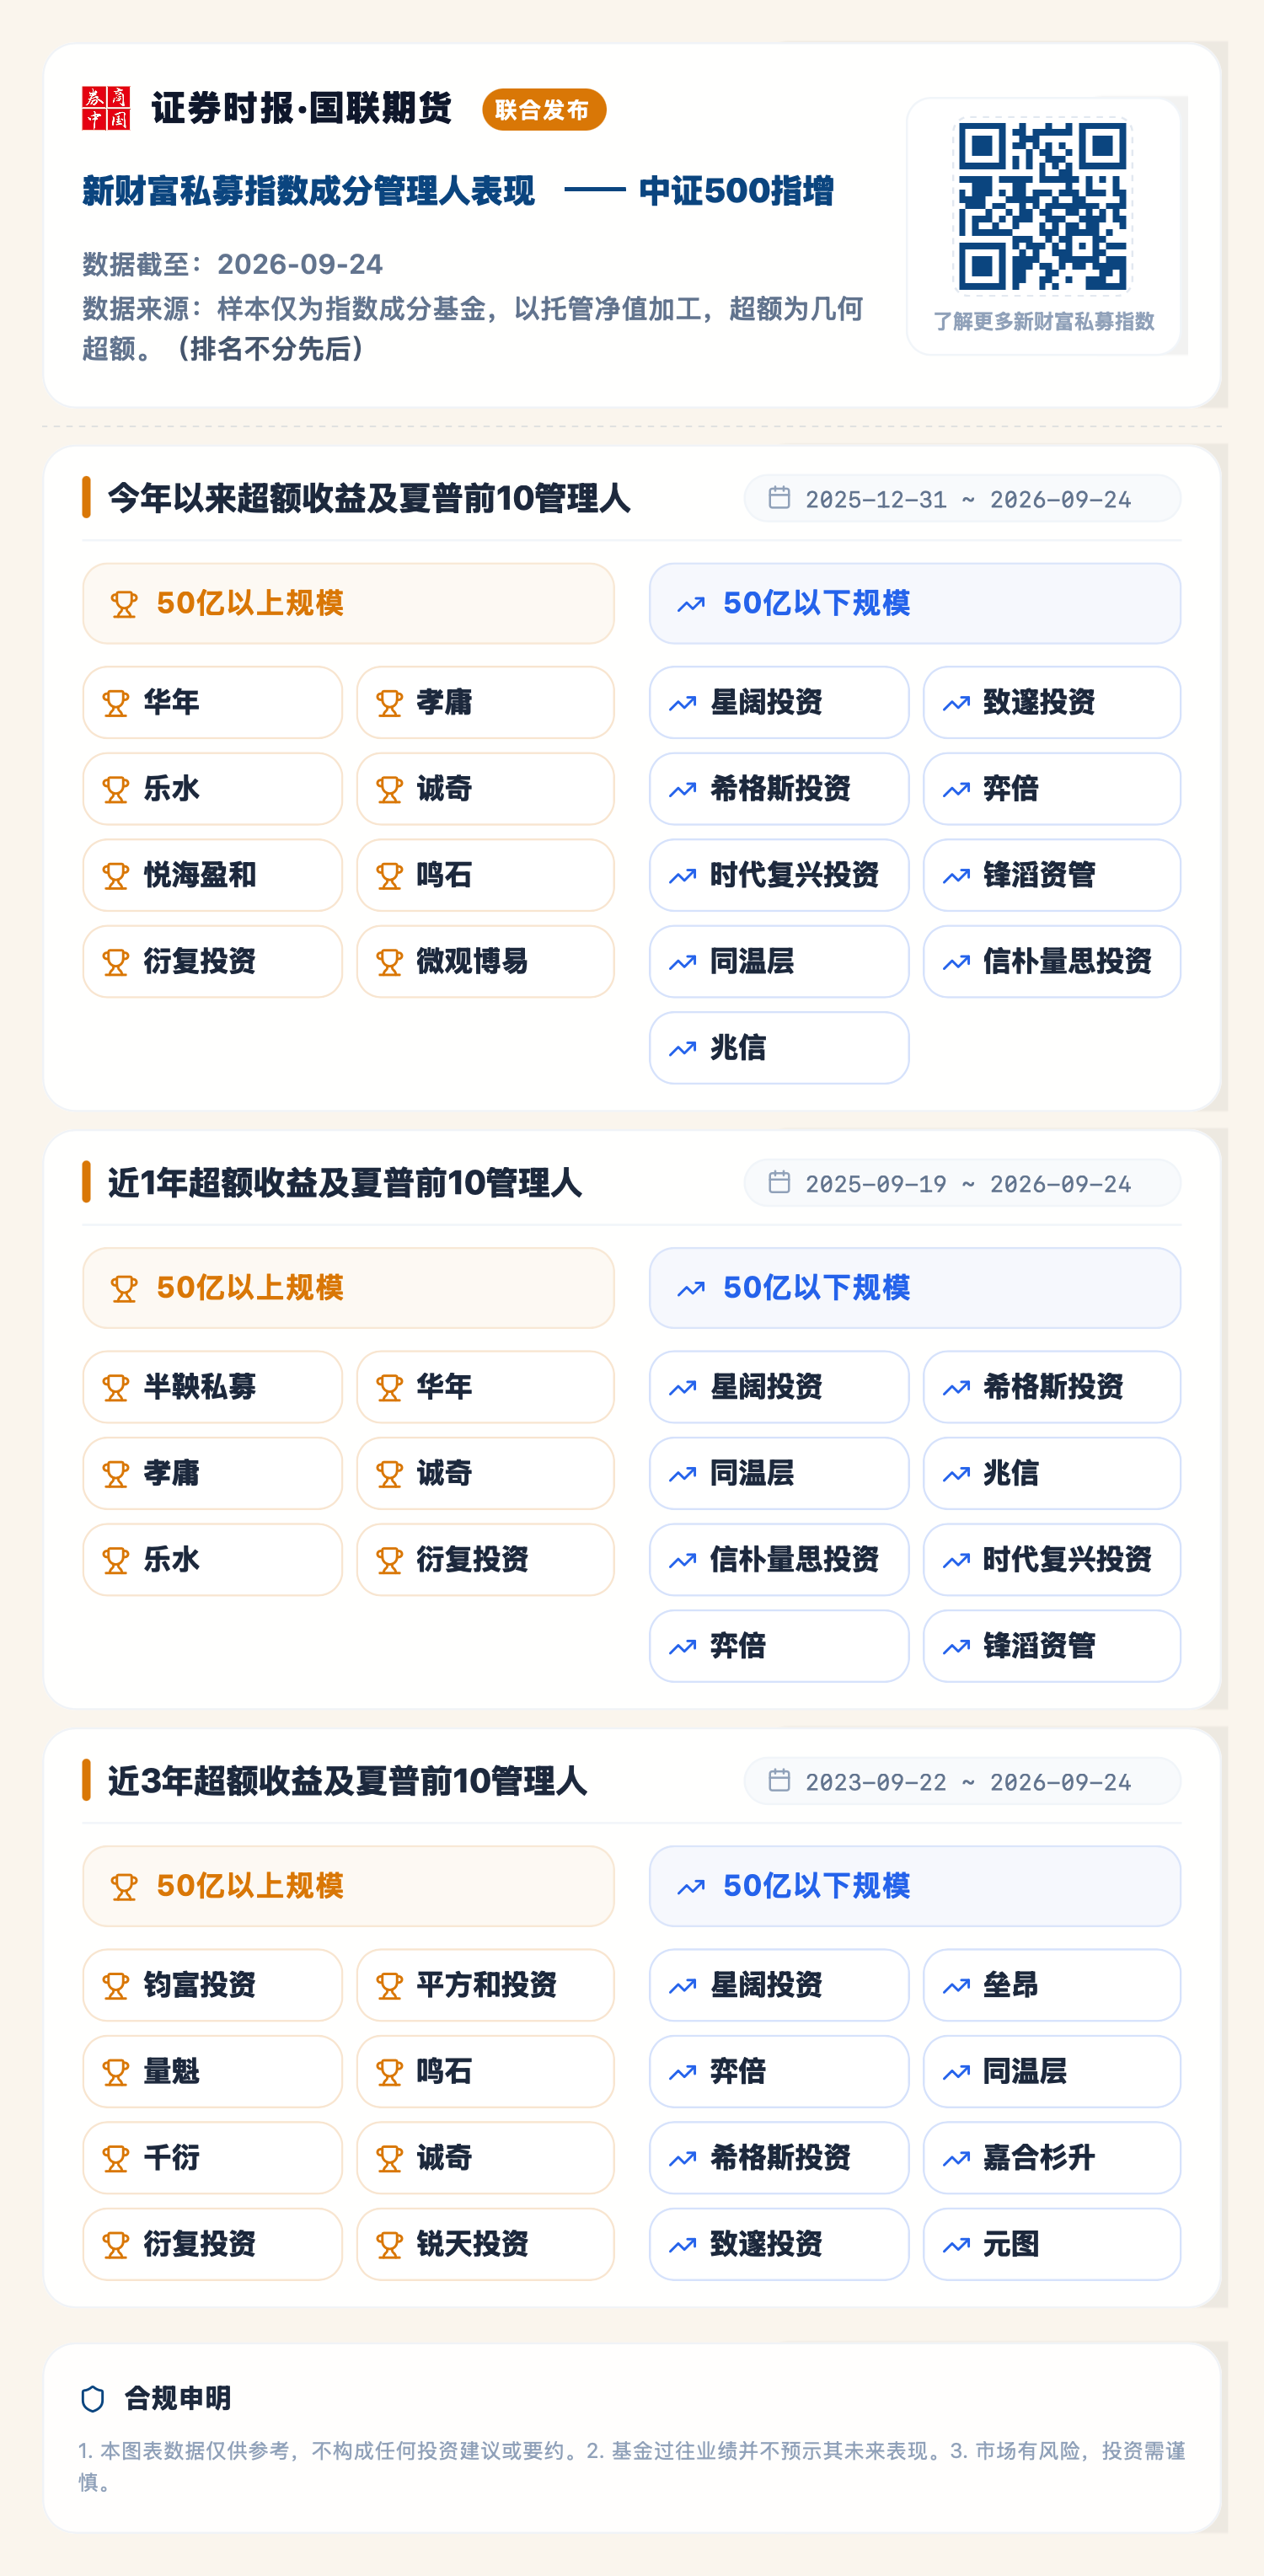
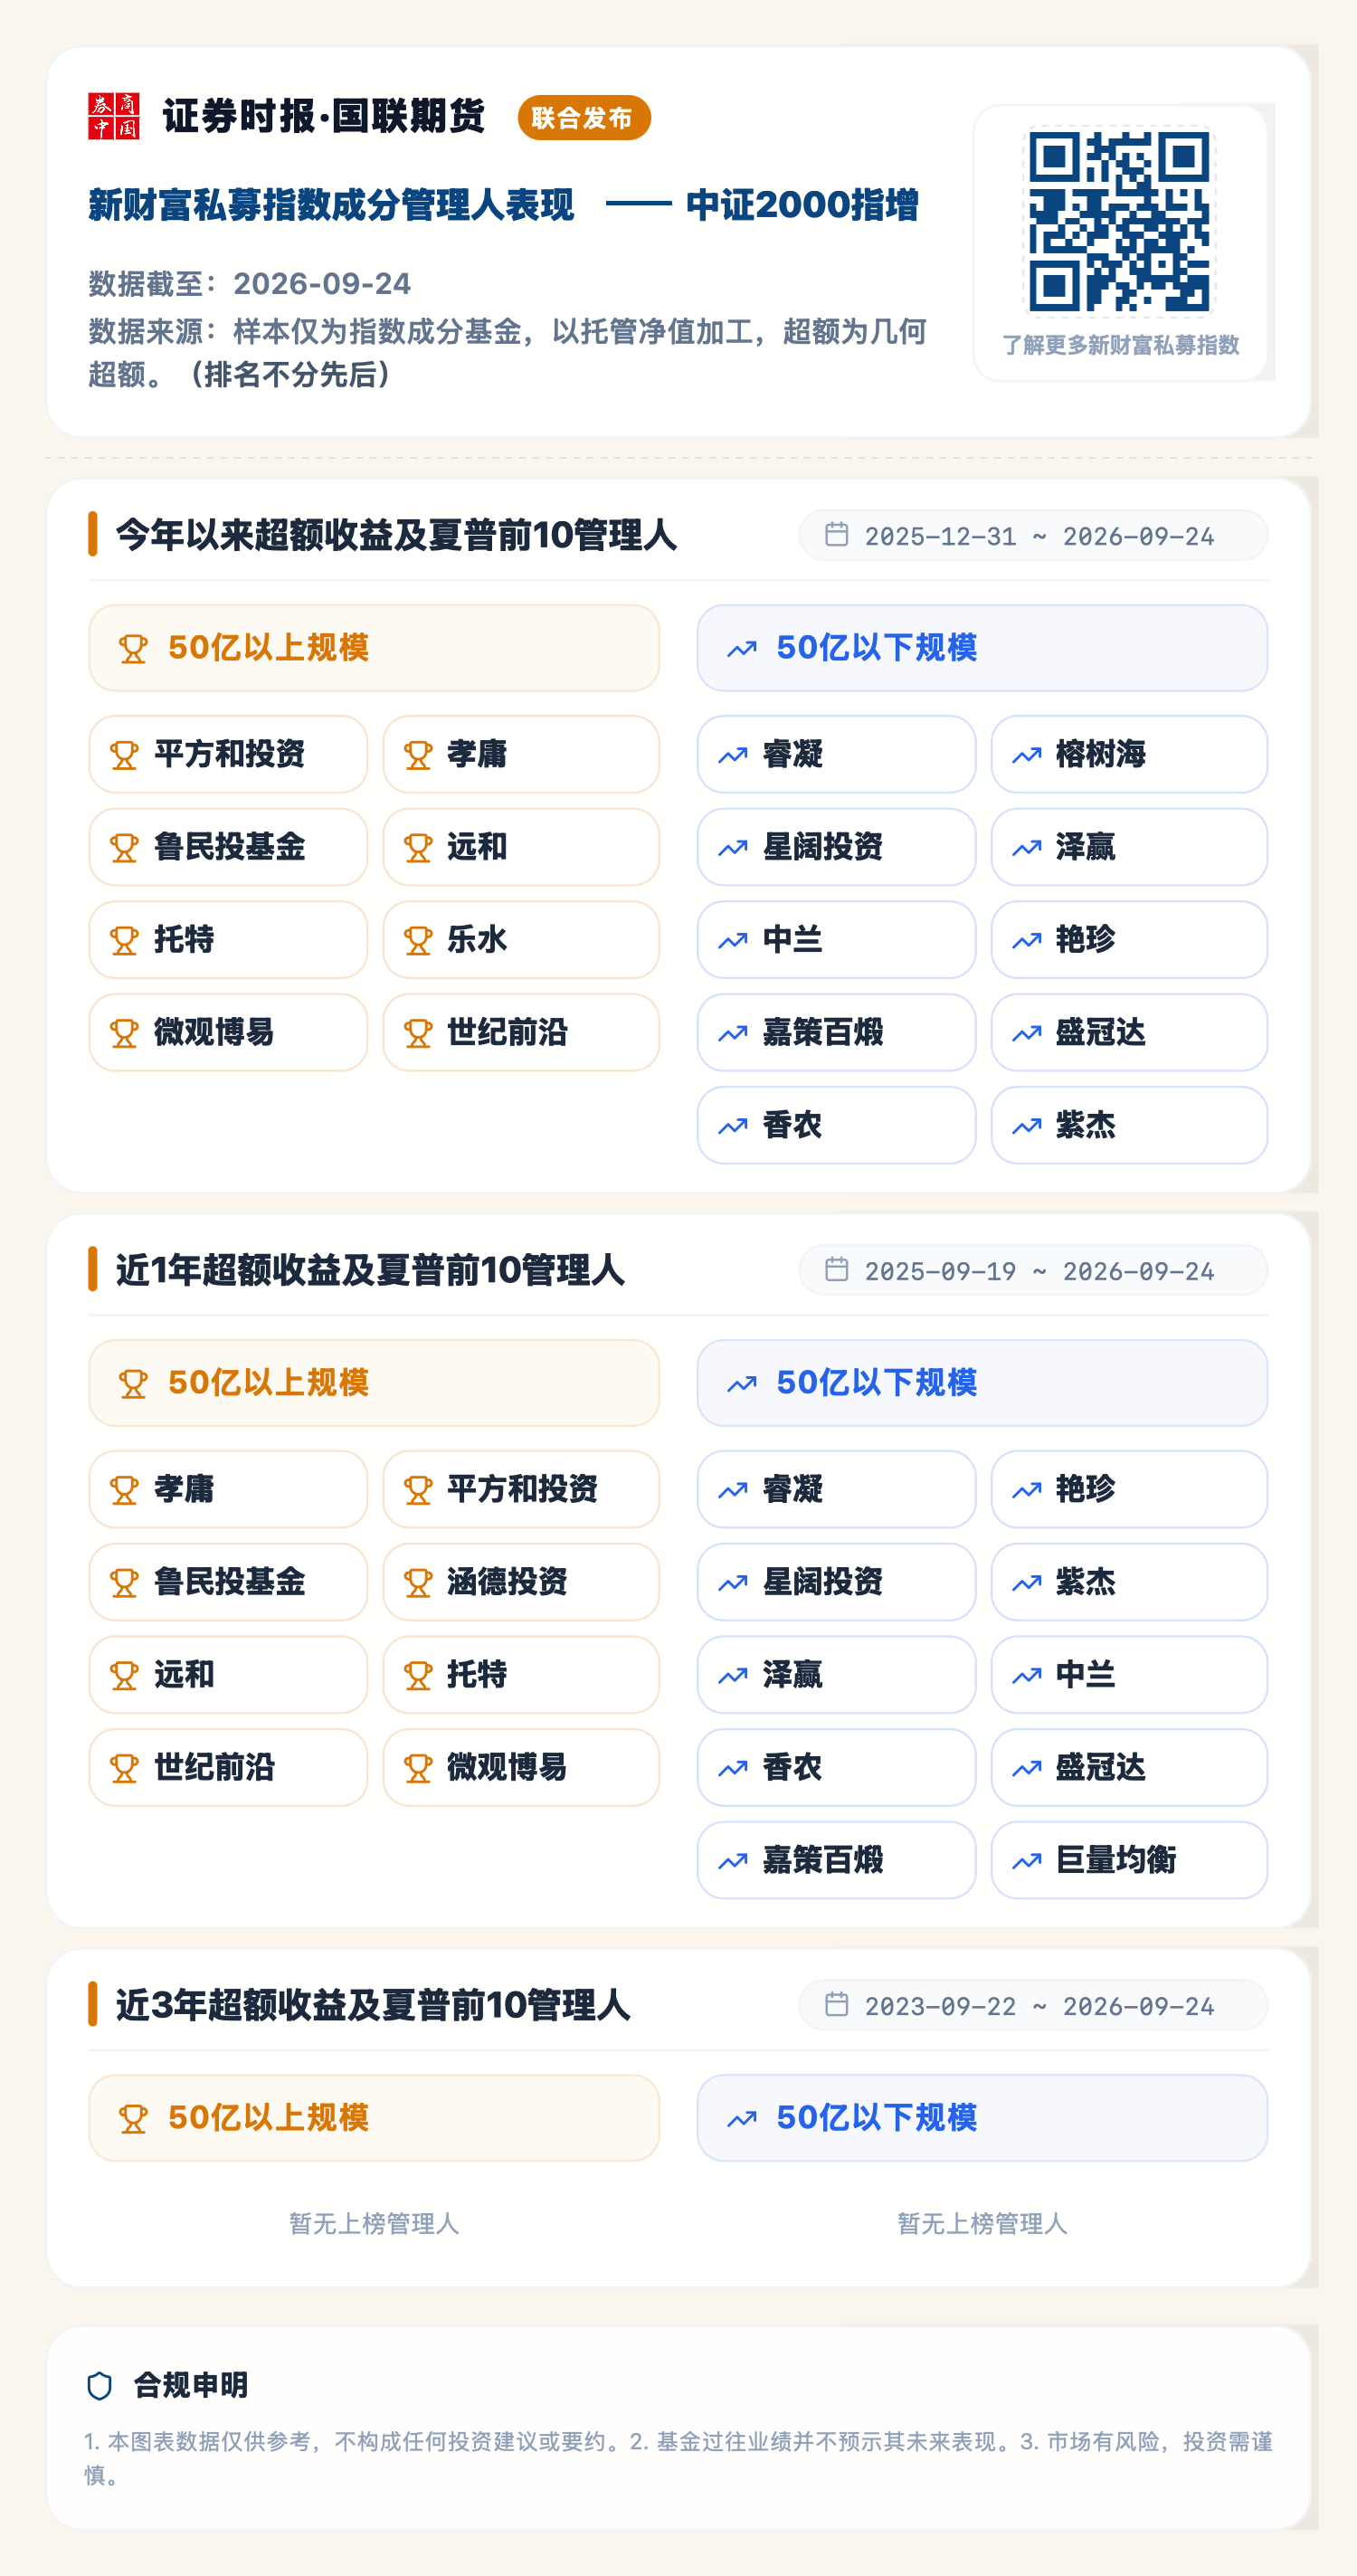
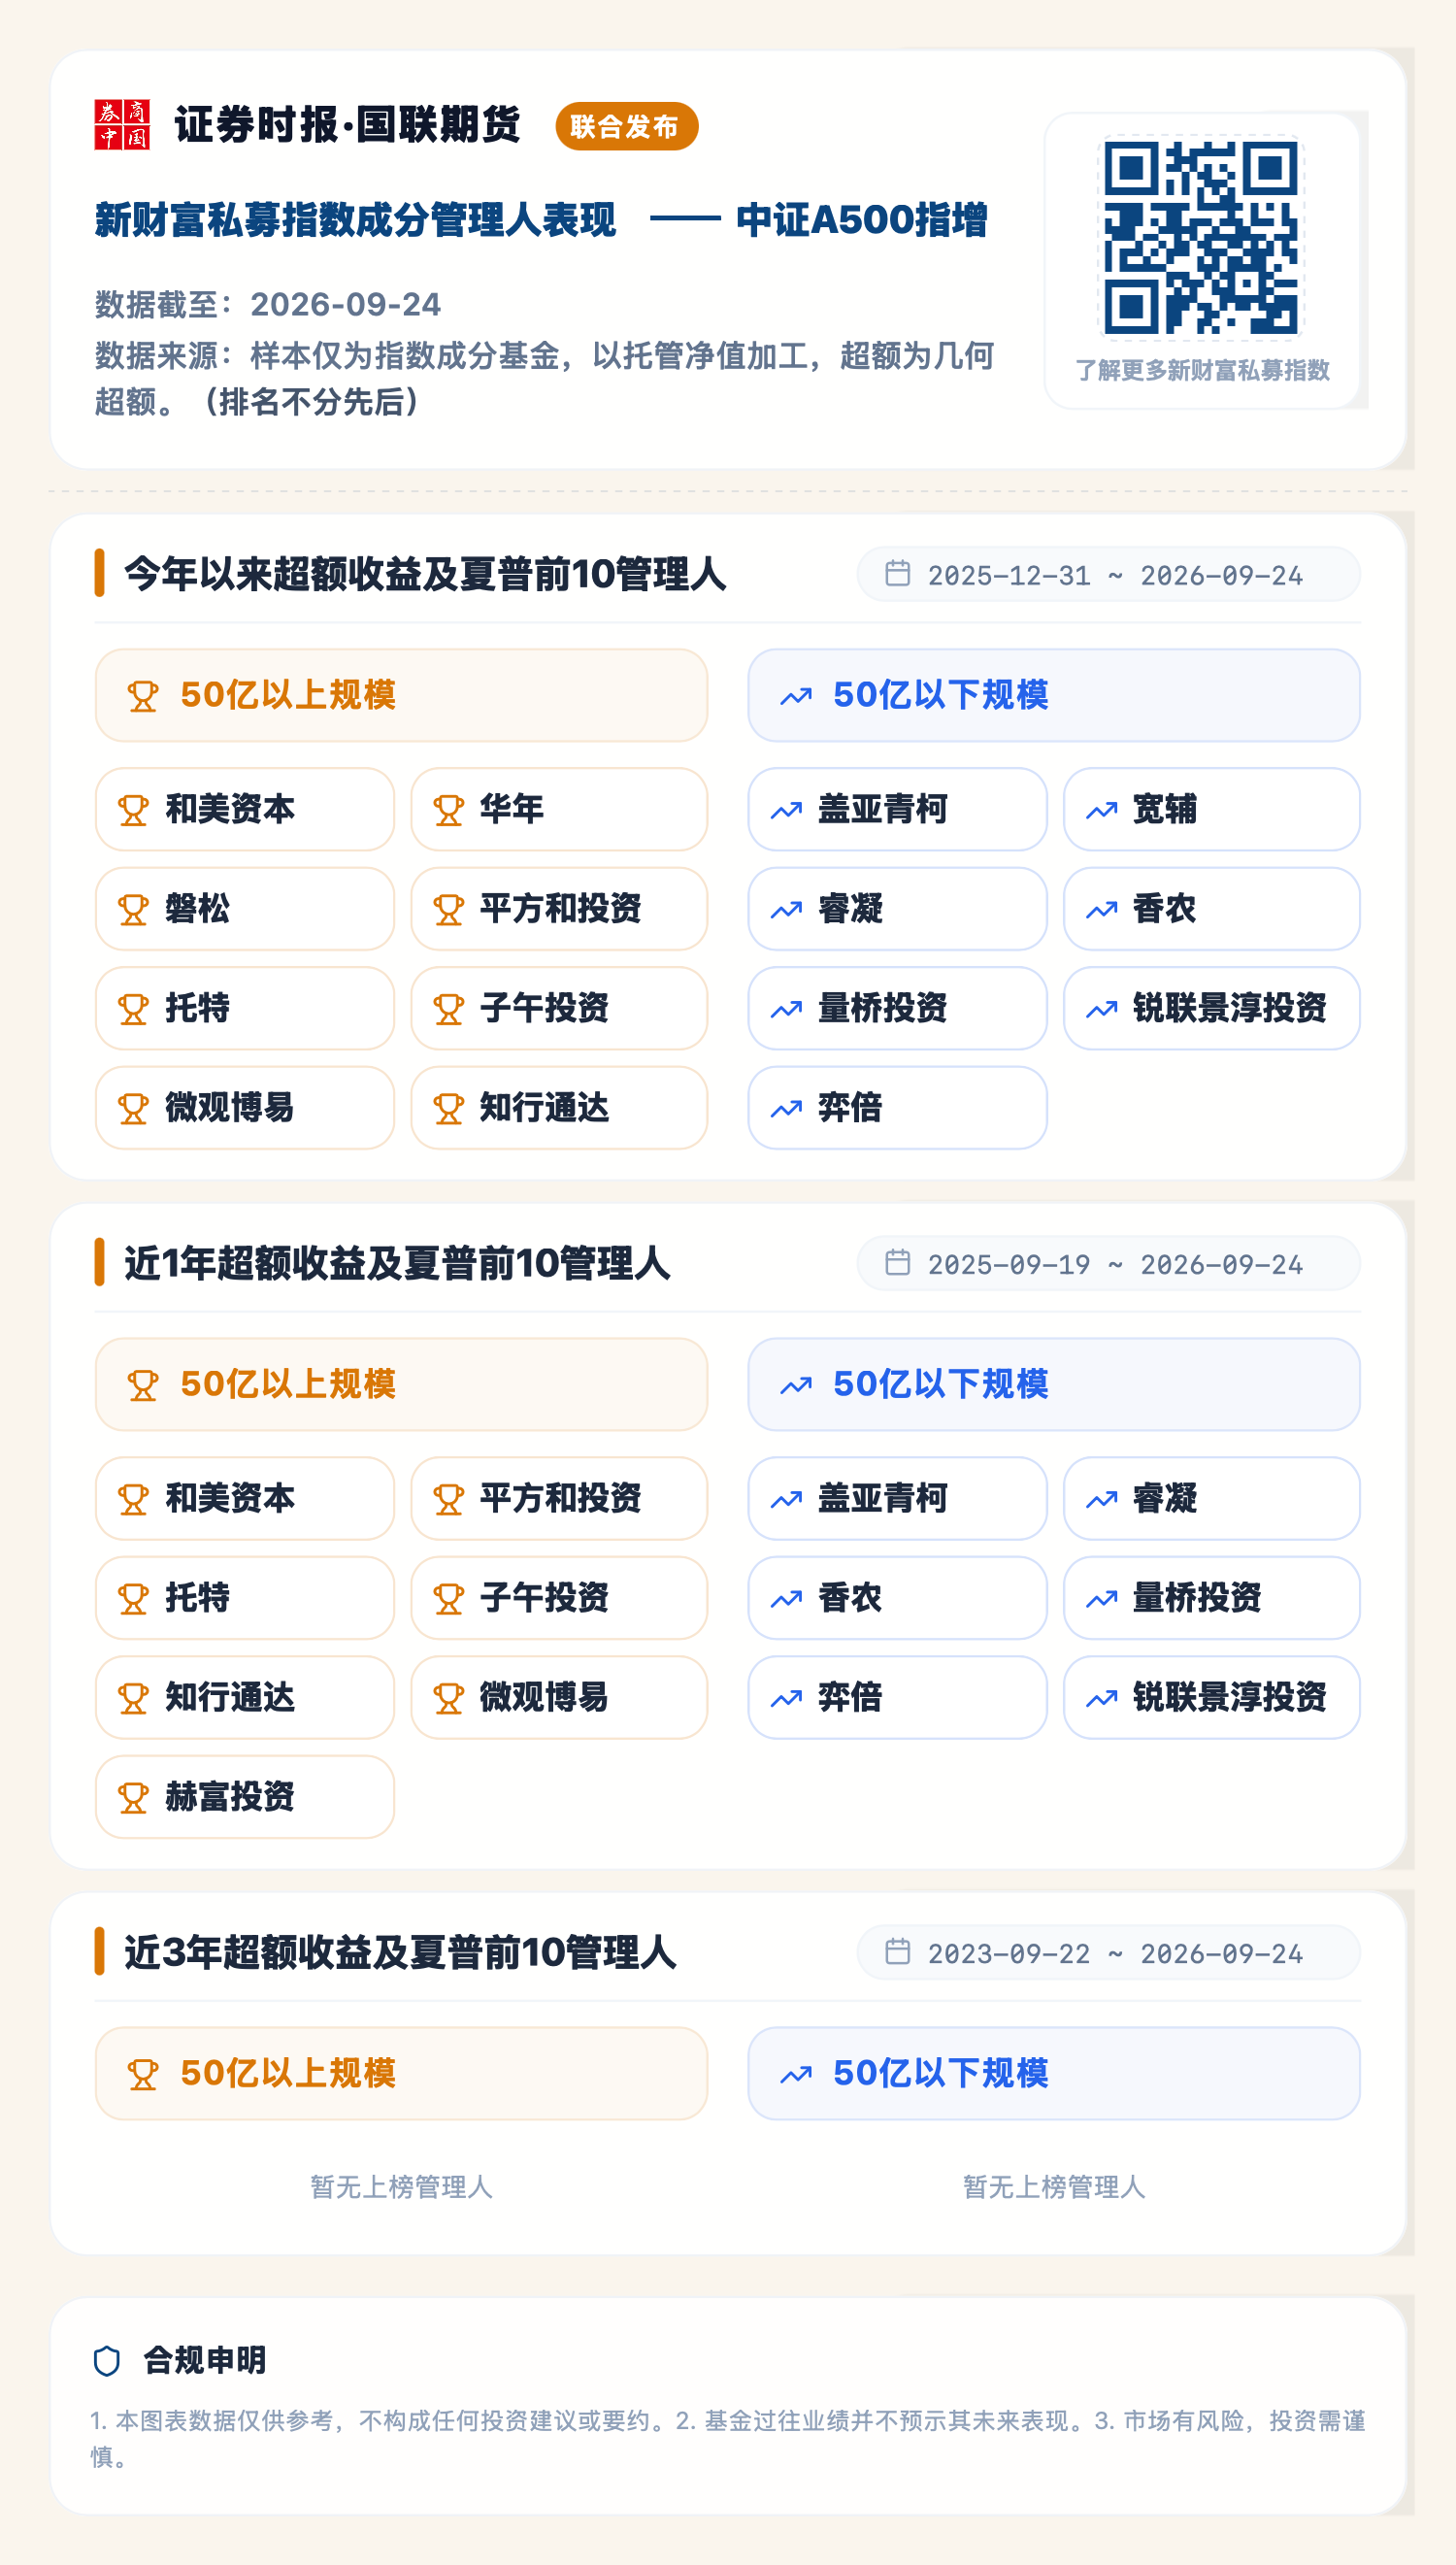
2.2 指增策略区间超额业绩表现
按照相应区间成分管理人代表产品区间超额收益及区间超额夏普均排名靠前的管理人。

三、私募策略环境观察
1、股票量化策略
1.1 主要规模指数、板块指数表现
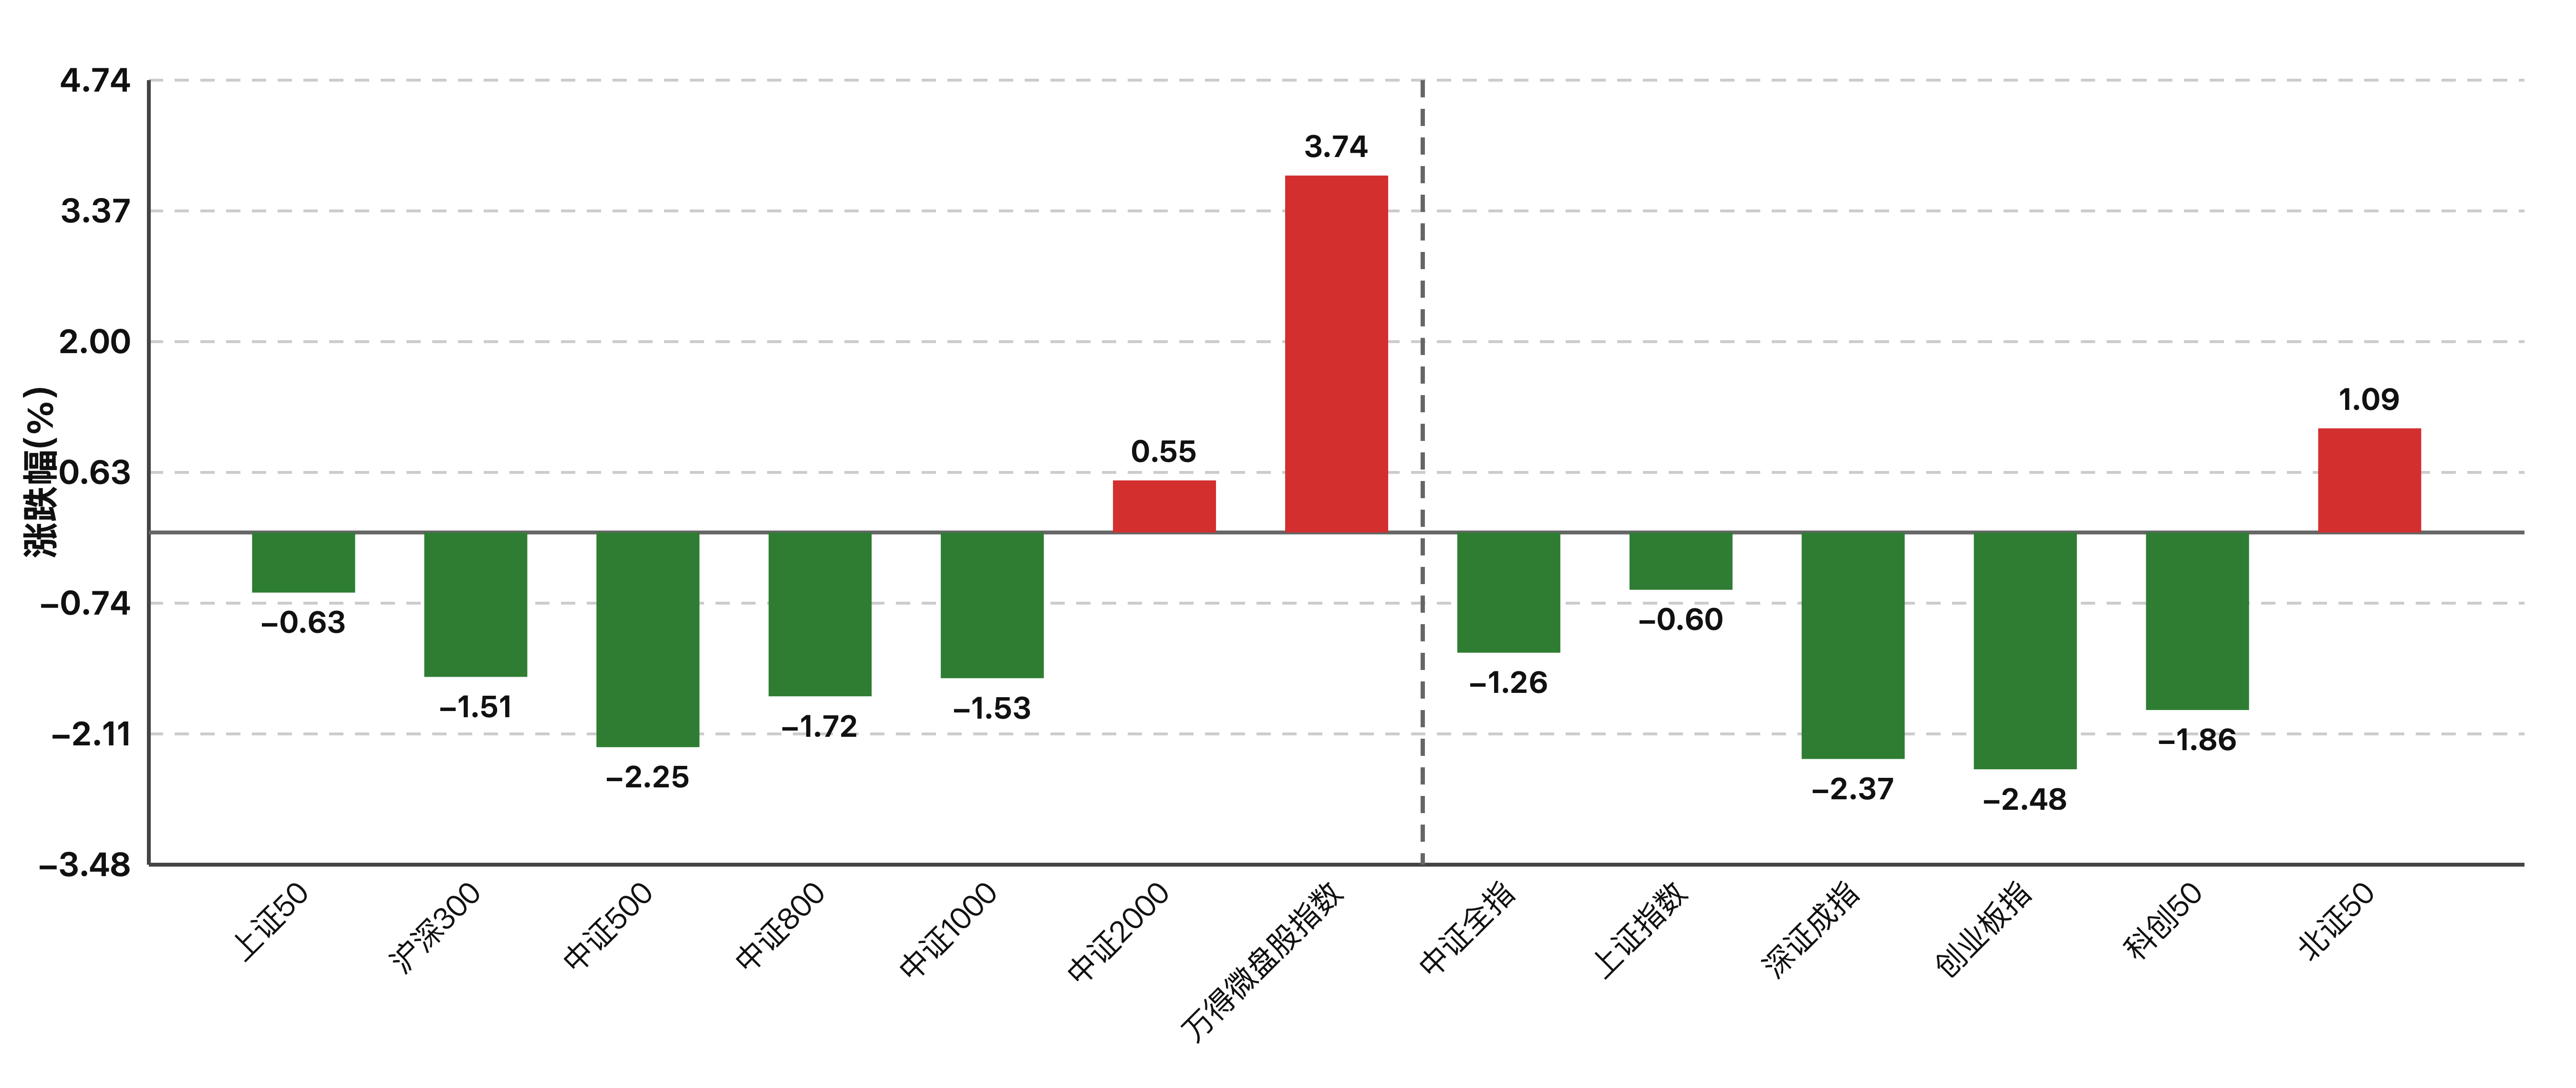
全周上证指数跌0.60%,深成指跌2.37%,创业板指跌2.48%,科创50跌1.86%,沪深300跌1.51%,上证50仅跌0.63%,相对抗跌,而万得微盘指数上涨3.74%,呈“大盘蓝筹抗跌、小微盘活跃”的哑铃格局。行业层面,房地产、煤炭、美容护理、医药生物、石油石化领涨,有色金属、通信、电力设备、机械设备、电子领跌,资金切向银行、煤炭、公用事业等高股息方向。题材端地产涨停潮、海上风电活跃,而PCB、CPO、AI算力硬件获利回吐集中释放。全周日均成交约1.9万亿元,较上周略放量但逐日递减,由周二2.14万亿峰值缩至周四1.65万亿地量,节前市场观望情绪浓厚。
数据来源:国联期货Alpha投研平台
1.2 股票风格因子表现
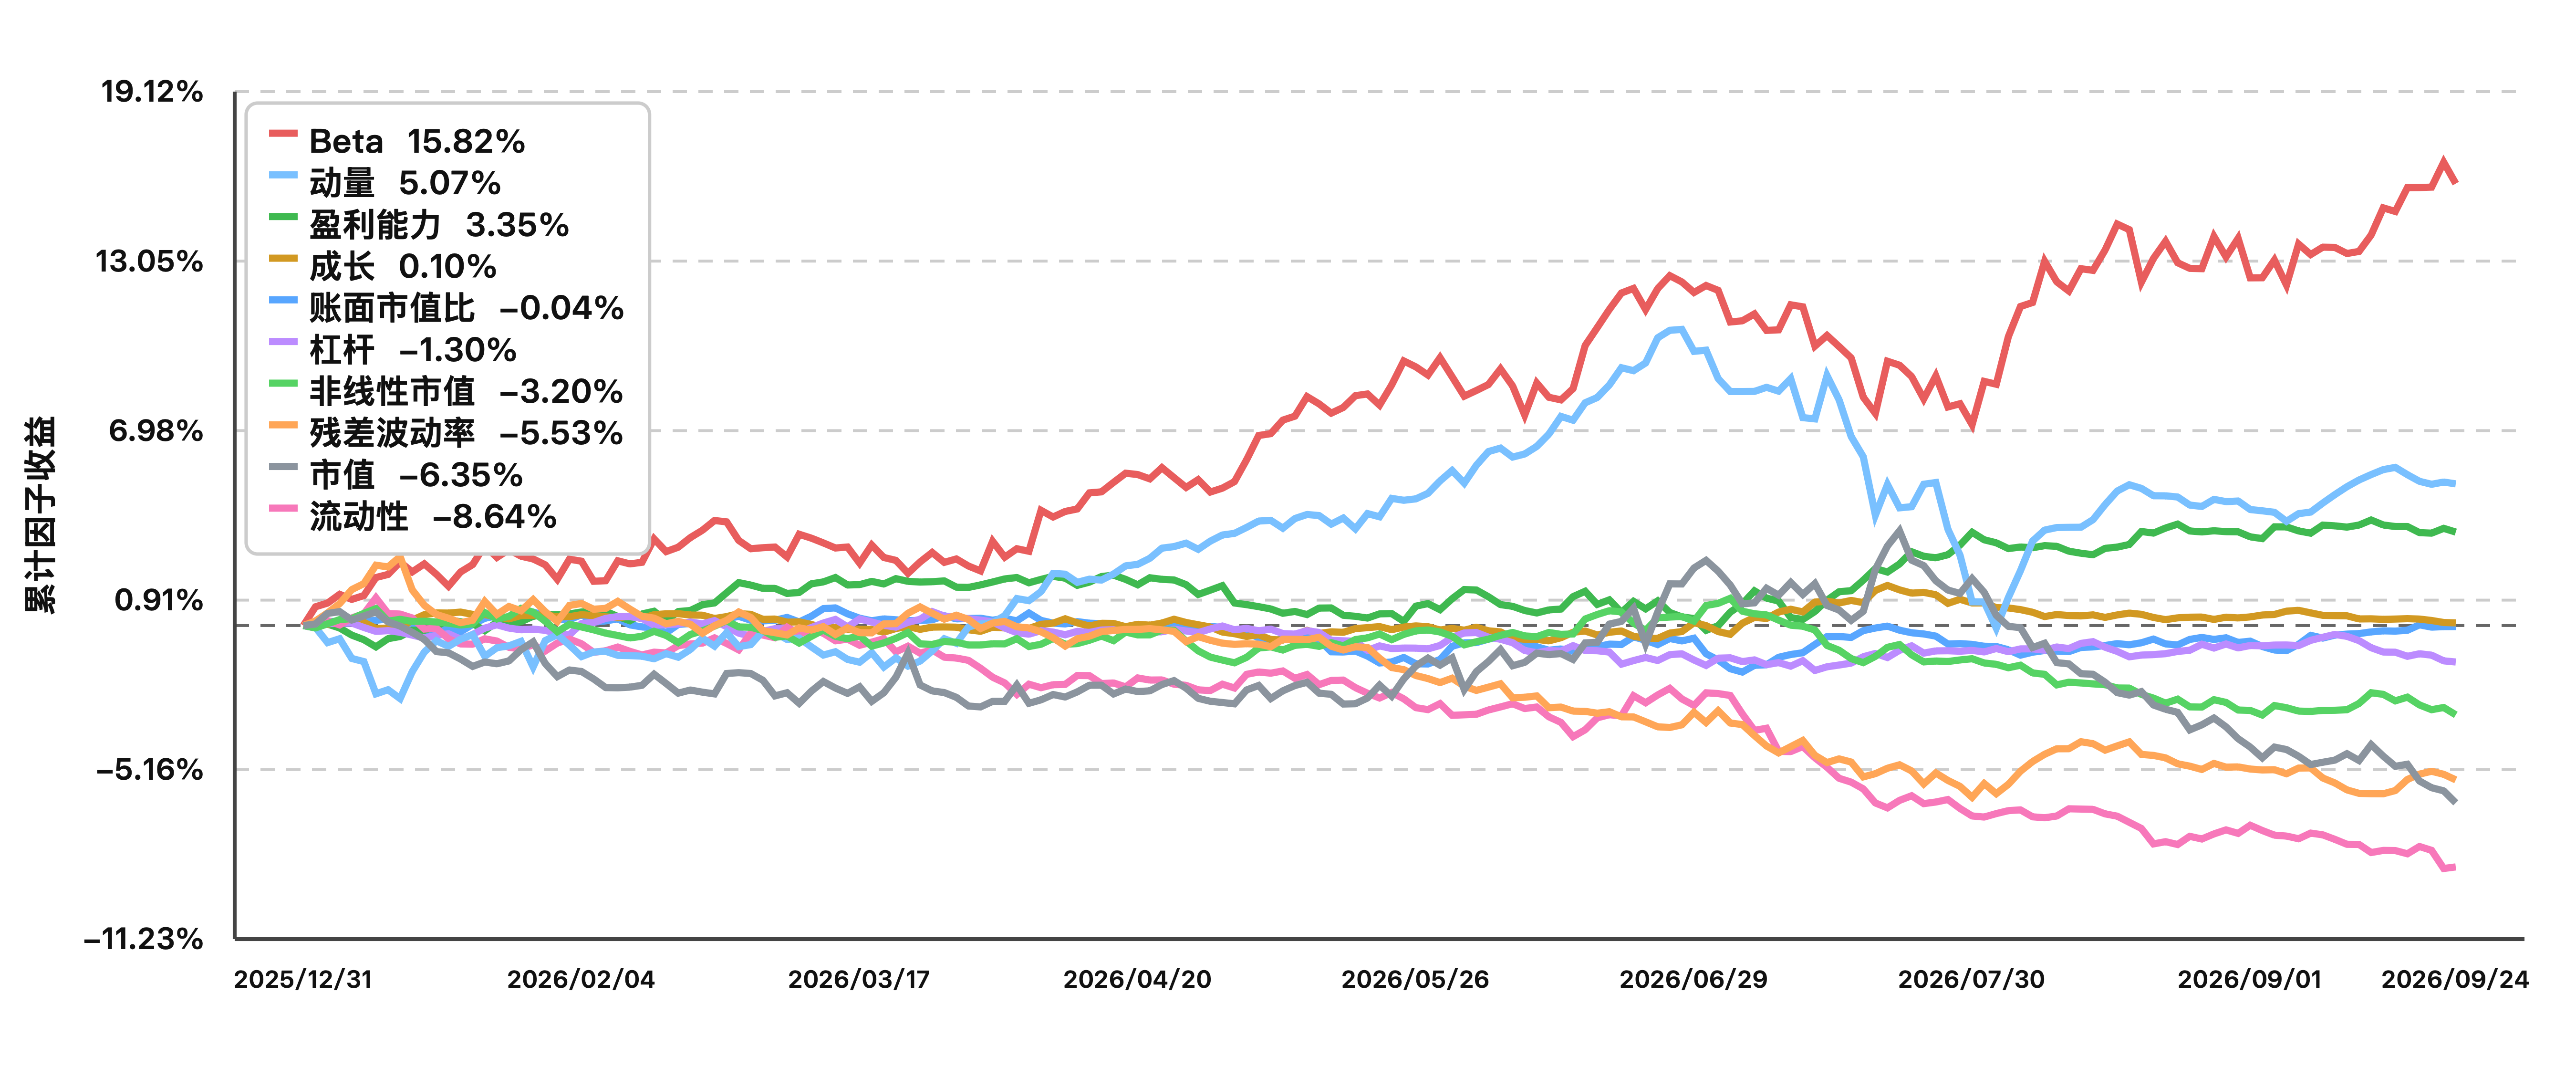
从Barra风格因子看,9月以来市场风格延续,但收益偏弱。上周仅Beta(+0.14%)和账面市值比(+0.13%)上涨,其余风格因子均下跌,这两类风格因子自9月以来收益领涨,表现出市场波动延续且低估值板块更受青睐。市值(-1.38%)本周领跌,延续9月以来的负收益。

数据来源:国联期货Alpha投研平台
数据来源:国联期货Alpha投研平台
2、期货策略
2.1 上周主力连续合约涨跌幅
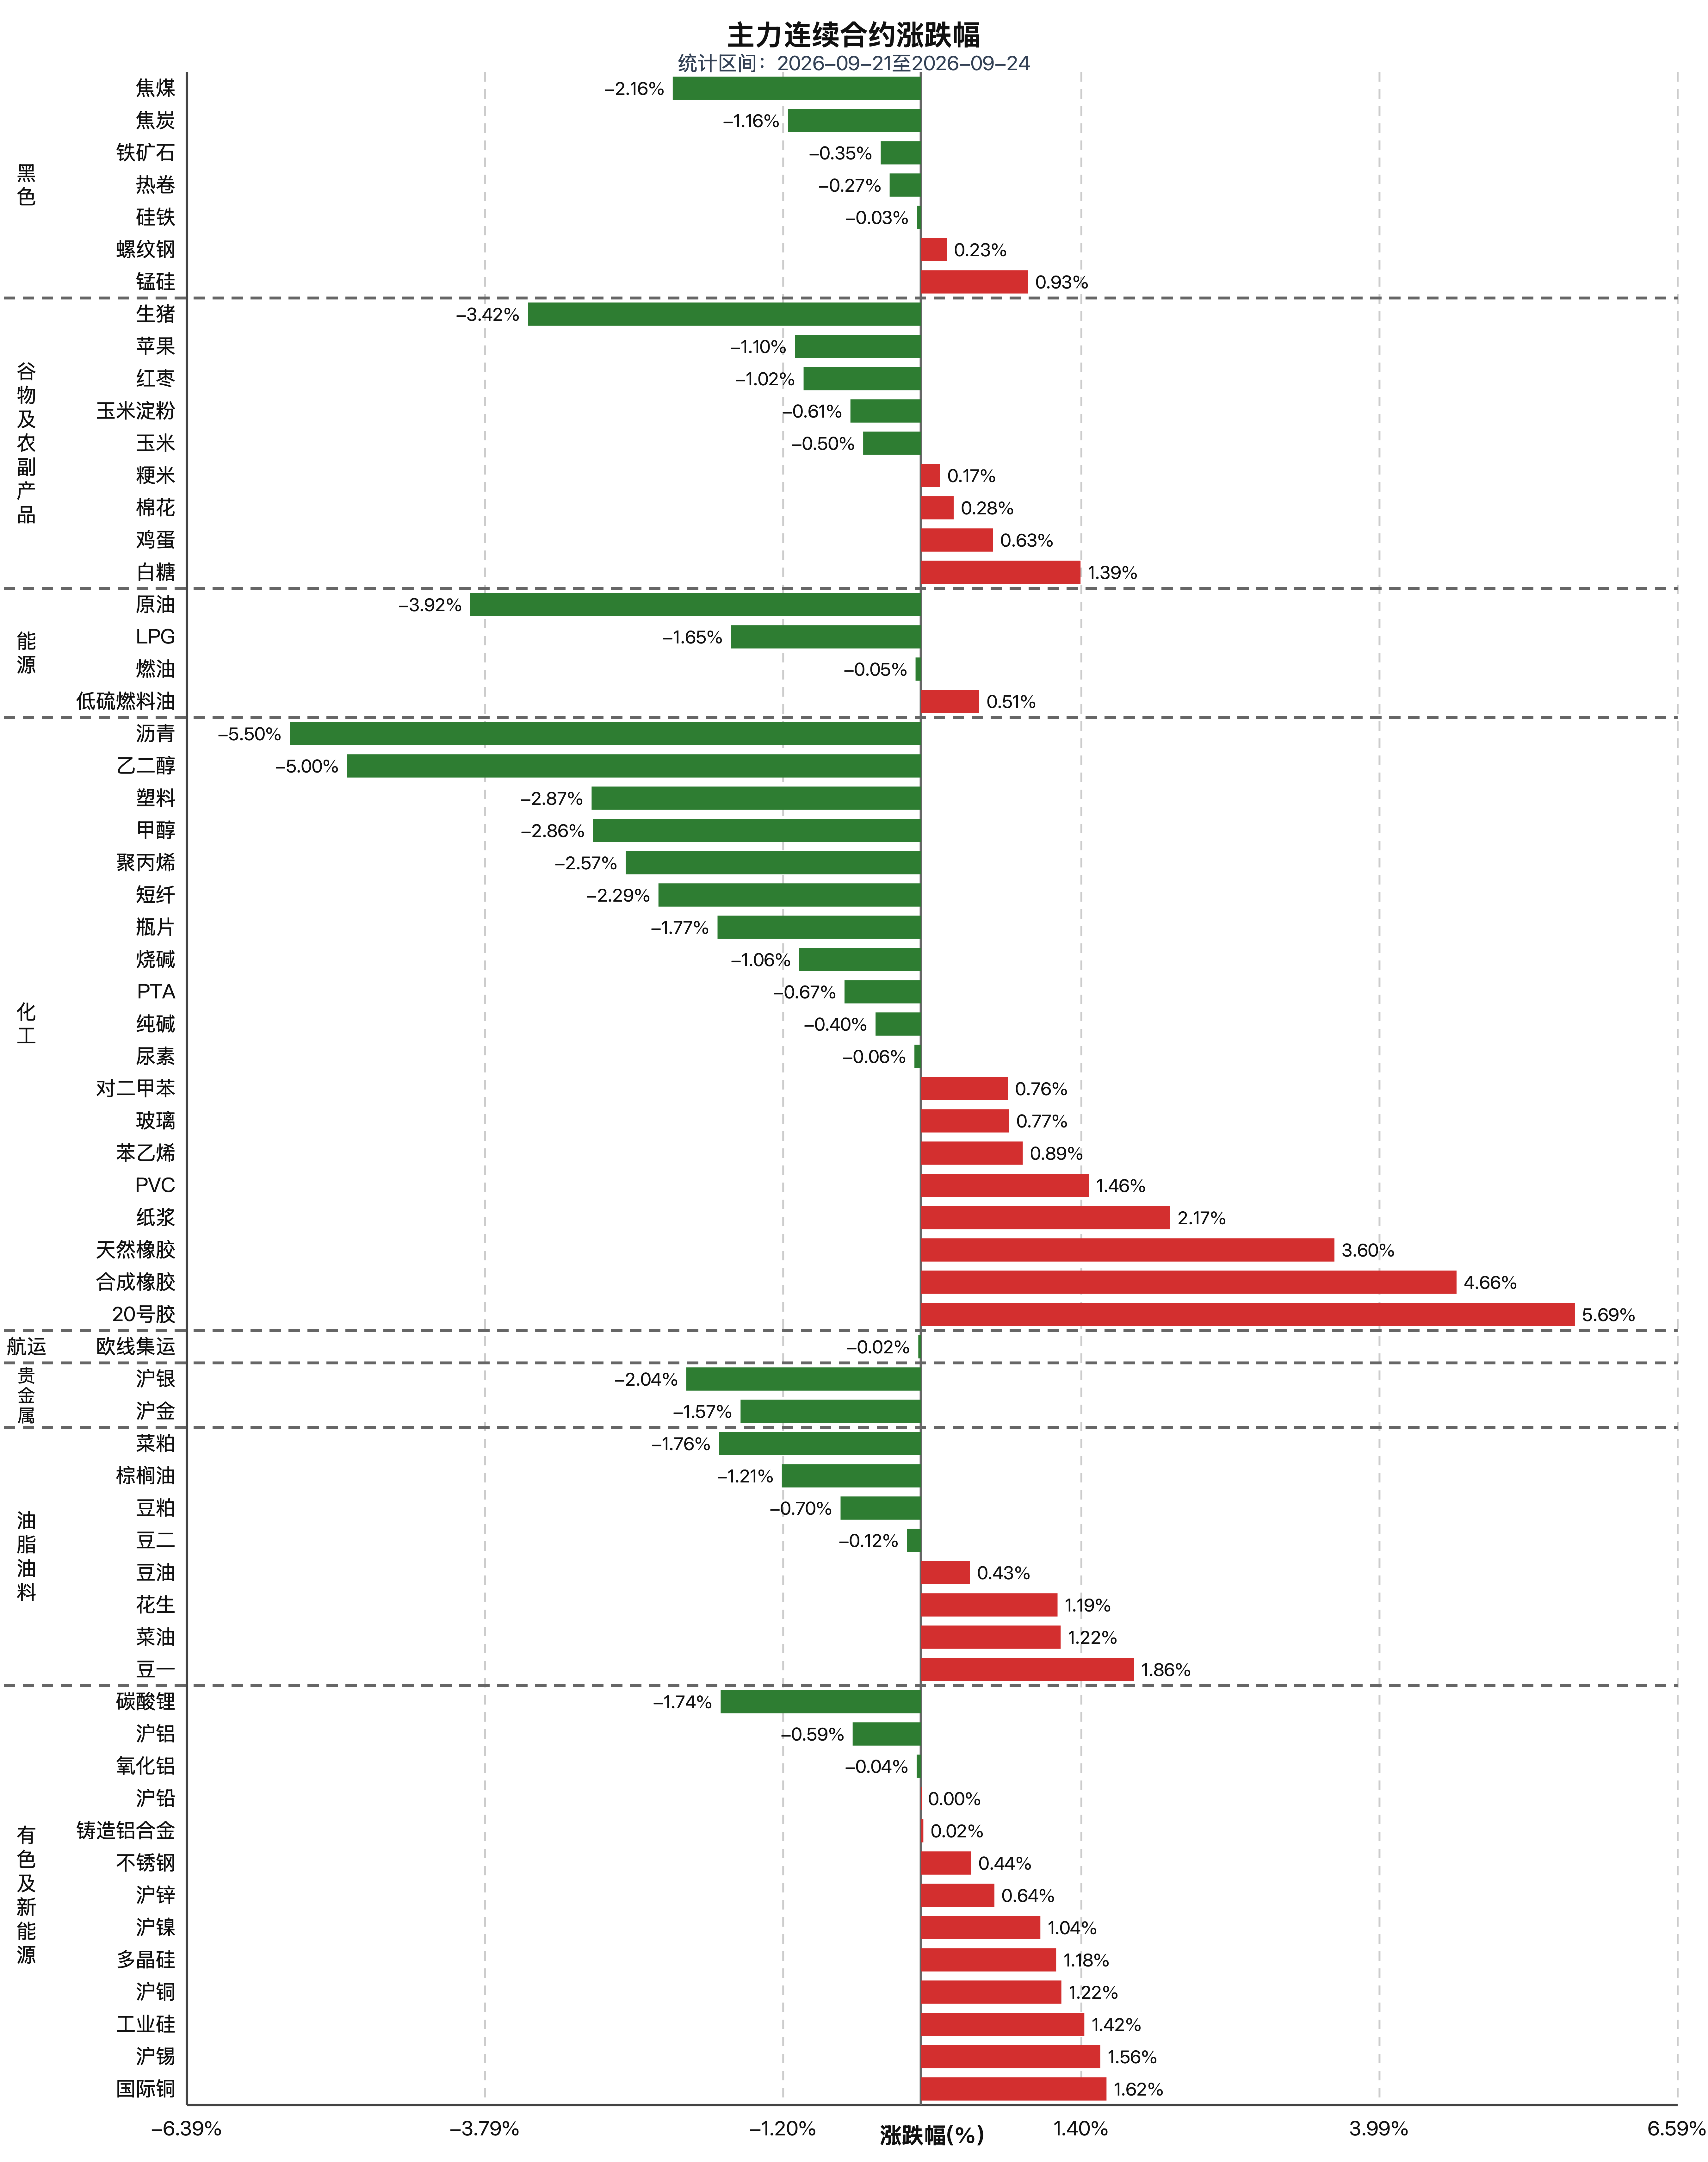
9月18日至9月24日,能化先抑后扬仍为最强主线,20号胶、合成橡胶在厄尔尼诺天气催化下维持强势,全周分别上涨5.69%和4.66%。有色内部分化,沪铜先扬后抑全周收涨约1.22%,周中智利Escondida铜矿因事故全面停产、伦铜一度突破1.47万美元/吨;沪镍、沪锡跟涨,沪铝高位箱体震荡,碳酸锂则因产量回升、津巴布韦锂矿到港改善先涨后跌,全周跌约1.74%创年内新低。黑色系方面,山西焦煤竞拍流拍率飙升至63.2%、蒙煤起拍价下调后连续六日流拍、叠加“旺季不旺”的压制,整体维持低位震荡,焦煤周跌2.16%、焦炭跌1.16%、螺纹涨0.23%。贵金属在美债利率强势压制下全线承压,沪金周跌约1.57%、沪银跌约2.04%,铂、钯同步走弱。农产品结构分化,豆一、菜油偏强,棕榈油受马棕库存或创纪录压制收跌1.21%,生猪供强需弱延续周跌3.42%。
数据来源:国联期货Alpha投研平台
2.2 期货风格因子表现
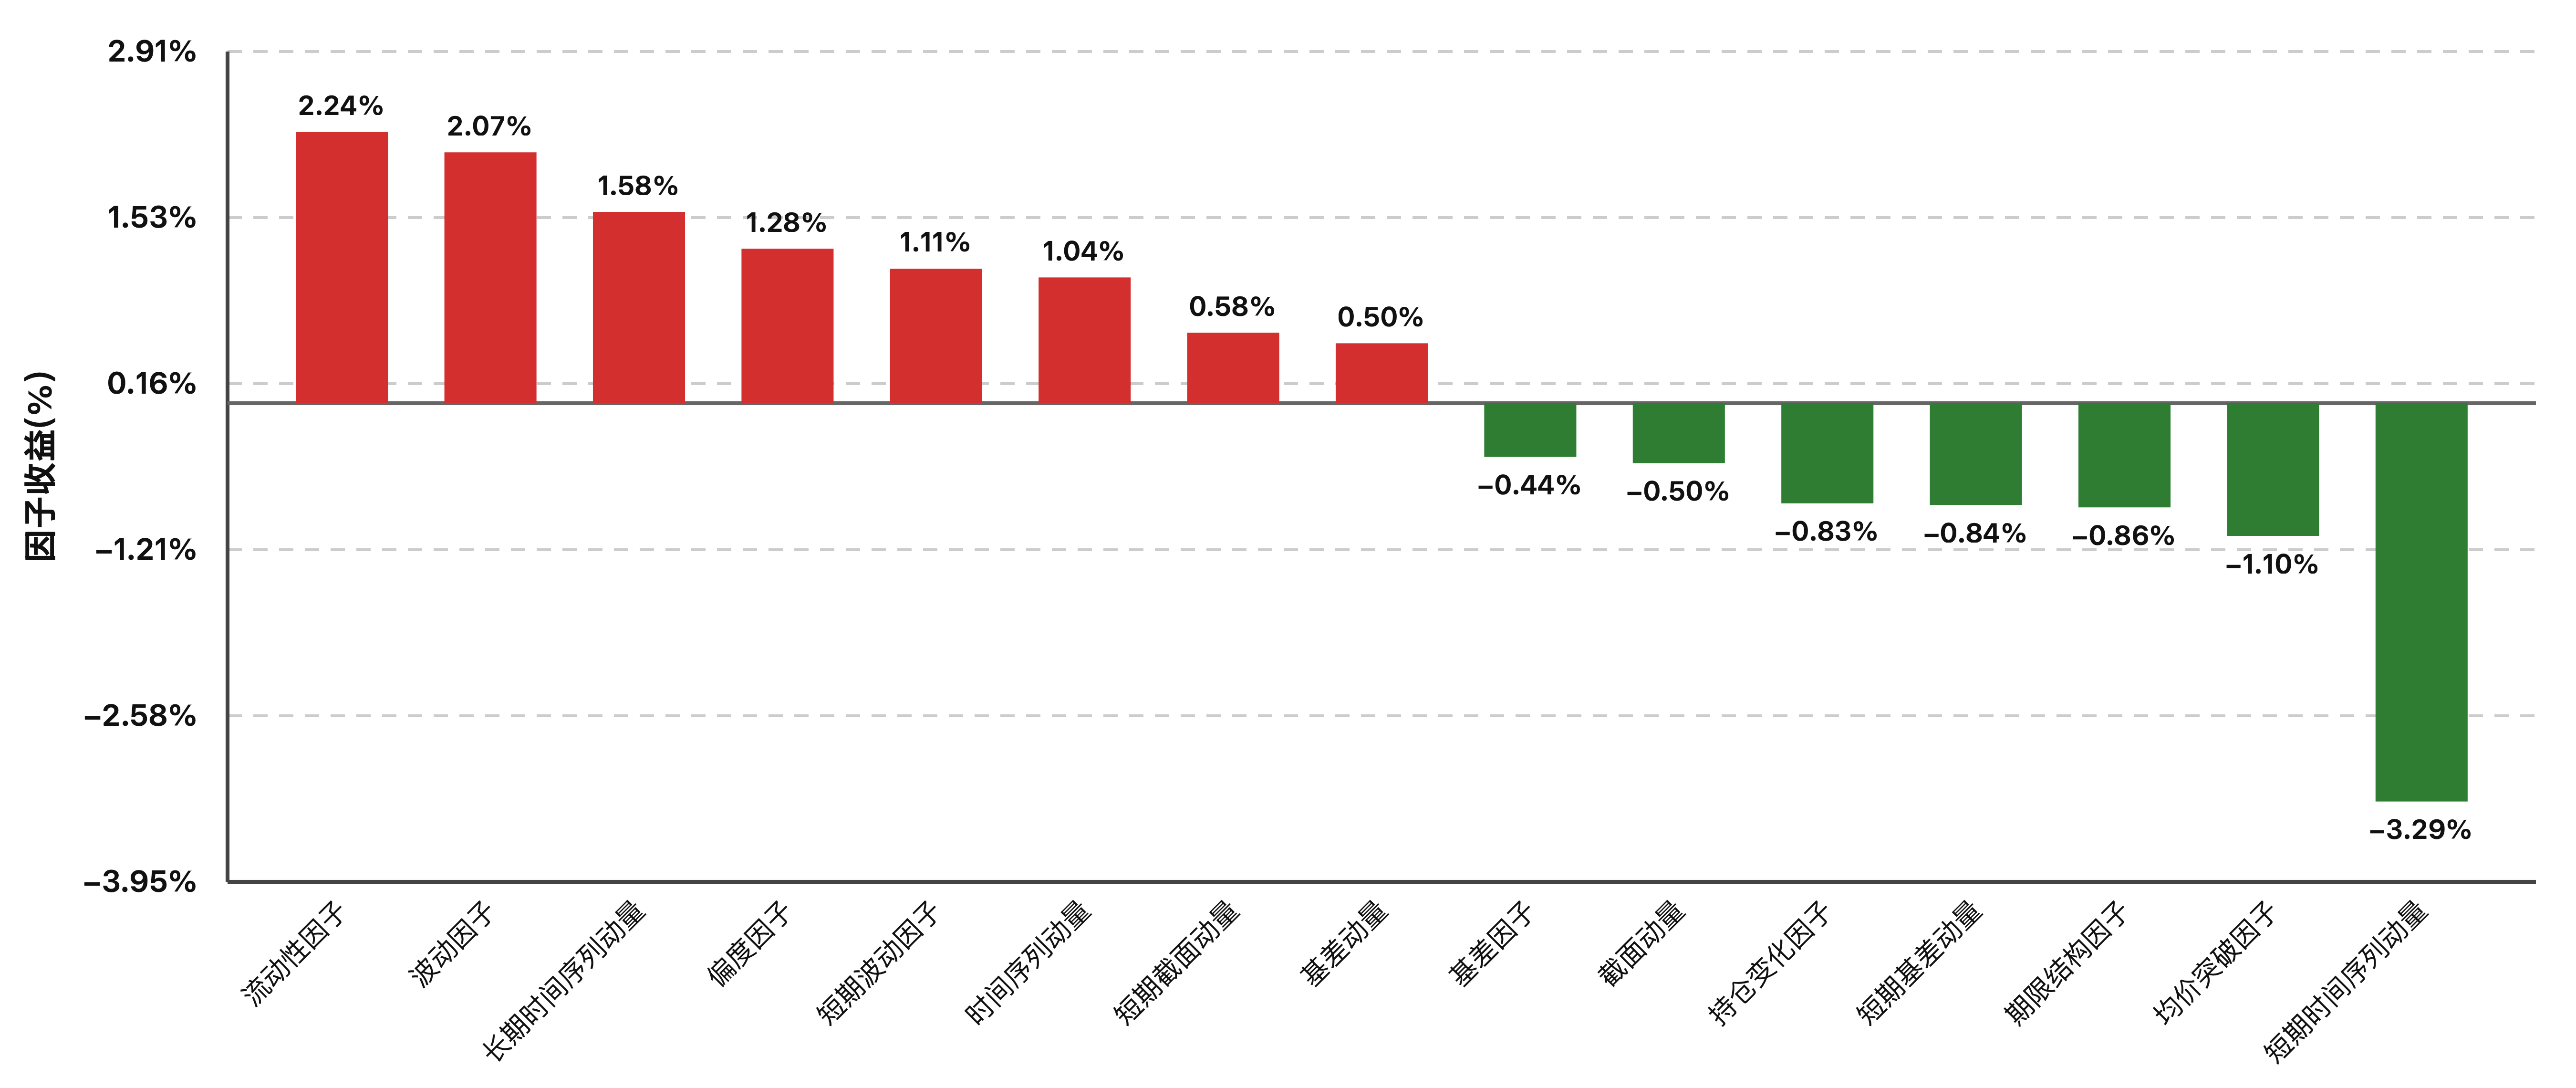
上周短期时间序列动量(-3.29%)垫底:短窗口信号在这类“日间急转”行情里反复受伤,与9月初“翻多即被洗”一样。梯度也呈现倒挂,长期时间序列动量(+1.58%)、时间序列动量(+1.04%)中长窗口反而跑赢短窗口。偏度因子(+1.28%)连续第三周为正,前期暴涨品种持续回吐的反转逻辑仍在兑现。截面端,短期截面动量(+0.58%)转正而截面动量(-0.50%)翻负,前期弱势的橡胶系暴涨、前期强势的能化续跌,强弱切换中快信号占优。基差家族分化平淡,基差因子(-0.44%)、短期基差动量(-0.84%)、期限结构因子(-0.86%)、均价突破因子(-1.10%)、持仓变化因子(-0.83%)均小幅亏损。
数据来源:火富牛基金投研平台
校对:彭其华

